


借地権付きの家を売るとき、消費税がかかるのか、建物や諸費用をどう分ければよいのか分からない。
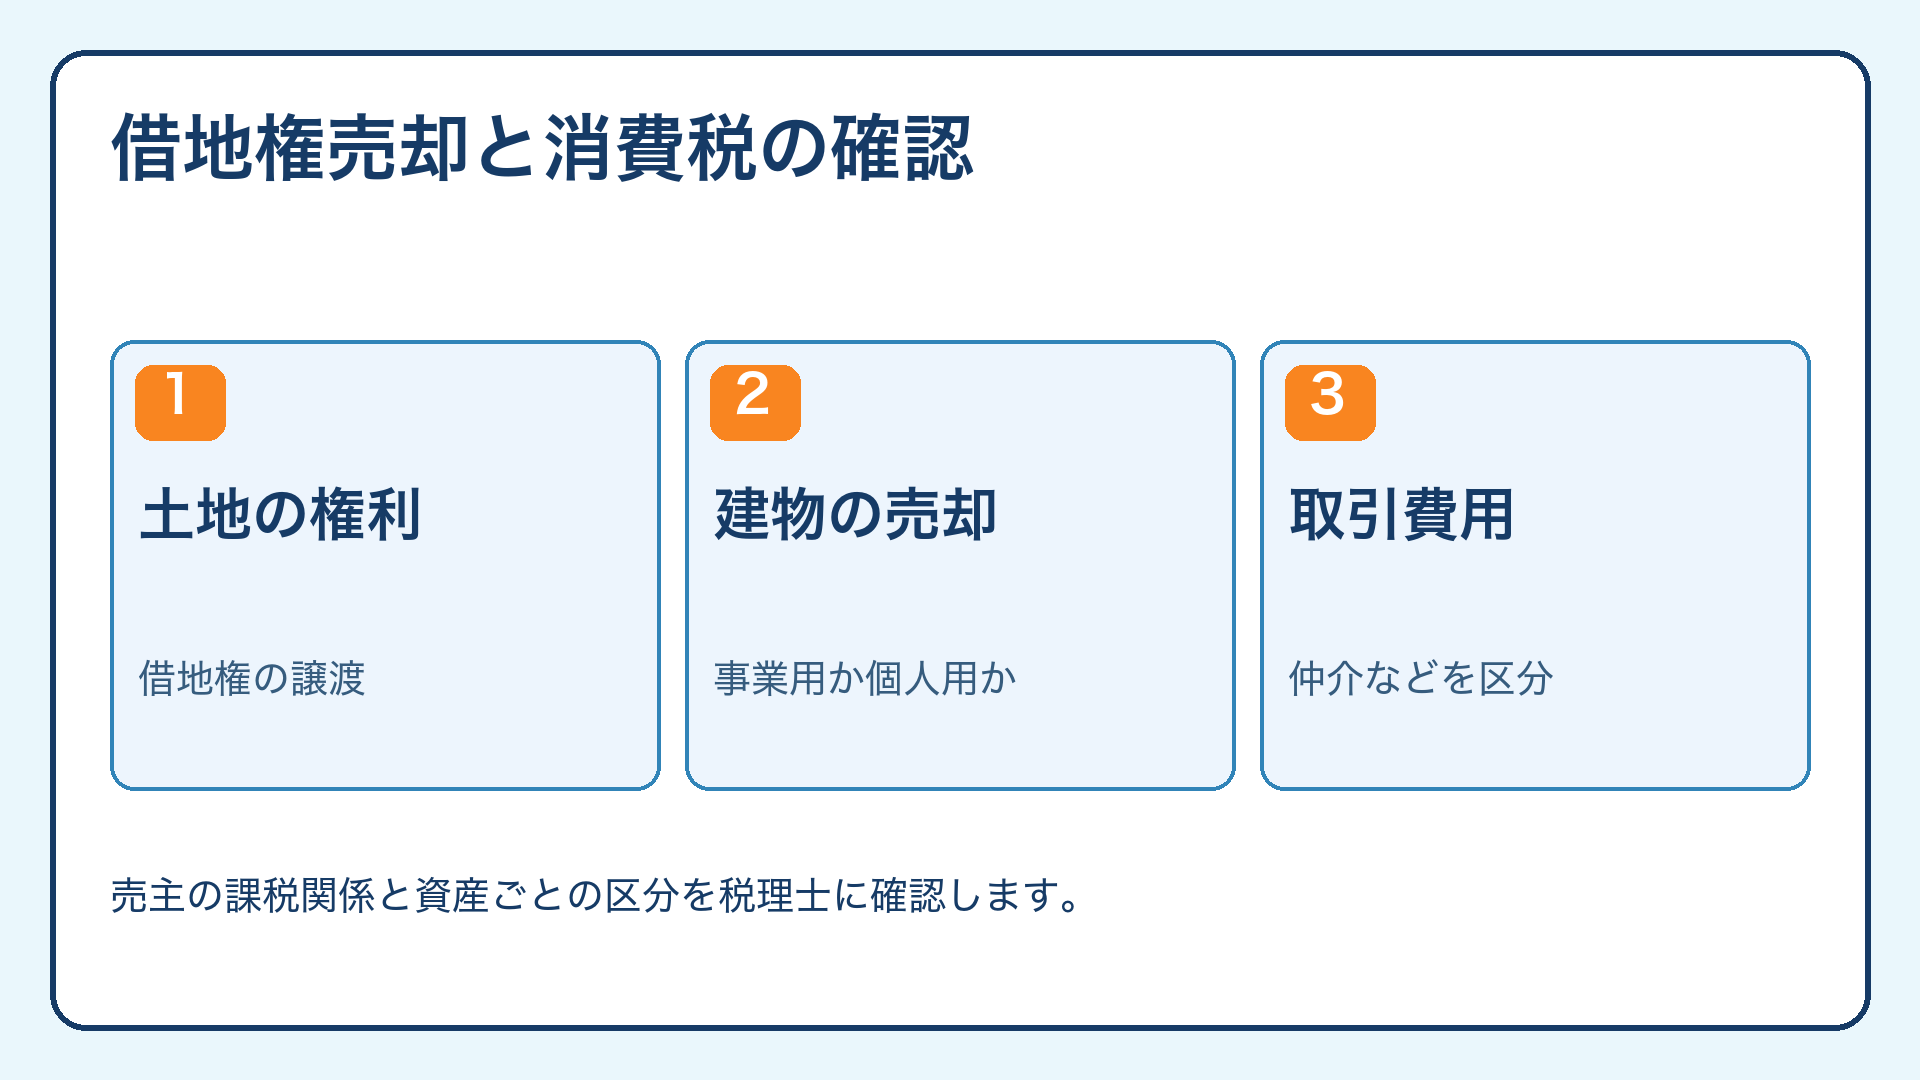
借地権付きの家を売るときは、「借地権の売却代金」「建物の売却代金」「取引に伴う費用」を分けて消費税を確認します。借地権の譲渡は、土地の上に存する権利の譲渡として非課税です。
一緒に売る建物は、売主の立場や使い方によって取扱いが変わります。契約の内訳を決める前に税理士へ相談し、売却後に納税資金が不足しないよう準備しましょう。
当社は杉並区・高円寺を拠点に1都3県で売却を支援し、税理士と連携して税引き後の資金を見据えた条件整理を行っています。借地契約と建物の情報を集める実務を踏まえ、契約前に税務へ確認する項目をご案内します。
この記事で解説すること
この記事では、借地権と建物、取引費用それぞれの消費税の確認方法を解説します。
- 借地権の非課税と建物の用途・売主の確認
- 契約の内訳と地主・専門家へ支払う費用
- 譲渡所得と消費税を分けた納税資金の準備
借地権の譲渡は消費税の非課税取引
国税庁は、土地の譲渡や貸付けを非課税とし、土地には借地権など土地の上に存する権利を含むと説明しています。土地を所有する権利と、土地を使う権利は内容が違いますが、消費税の扱いではこの非課税の規定を確認します。土地の賃借権か地上権かについては、契約書と登記を使って売却対象を特定します。
売却代金のすべてを「借地権」として扱うのではなく、建物、設備なども譲渡する場合はそれぞれ確認します。借地権付き建物という一つの名称で販売していても、税務では対象ごとの性質を区別します。地主が購入する場合や、底地と一緒に第三者へ売る場合も、売主と譲渡する対象を明らかにしてから内訳を整理します。
非課税と課税対象外を使い分ける
消費税には、課税の対象となる取引のうち法令で課税しない非課税取引と、事業としての取引に当たらないなどの理由で課税の対象外となる取引があります。また、事業者でも納税義務の免除を受ける場合があります。結果として消費税を納めない場面でも、理由を区別することが申告や記帳に必要です。
国税庁は、国内で事業者が事業として対価を得て行う資産の譲渡などを、課税対象の基本として説明しています。相談時には「個人か法人か」「売った資産をどう使っていたか」「消費税の申告を行っているか」を伝えます。売主の家計と事業の資産が混在している場合は、用途の経緯と帳簿を税理士に示して確認してください。
建物の売却は売主と資産の用途を確認する
課税事業者が事業用の建物を売る場合には、消費税が課税されます。課税事業者でも生活用資産を売る場合や、免税事業者・事業者ではない人が売る場合は、国税庁の案内に沿って消費税が課税されない取扱いを確認します。
売主が会社員か自営業かという職業名に加え、その建物を事業と生活のどちらで使っていたかを調べることが必要です。
自宅として使っていた建物なら、居住の状況と所有の経緯を整理します。賃貸していた建物なら、賃貸借契約、確定申告の内容、帳簿や減価償却の記録などを確認します。事業をしている個人が自分の生活のために所有していた家を売るケースでは、事業用資産の売却と混同しないよう、実際の使用を伝えます。
住宅として貸した建物も売却時に確認する
住宅の家賃に非課税の取扱いがあることと、その建物の売却時の扱いは別の確認です。賃貸用の建物を売る場合は、事業用資産の譲渡として、売主の課税関係を調べます。借地権の対価が非課税でも、課税事業者が売る事業用建物の対価には課税が関わるため、家賃の記帳方法をそのまま売買代金に当てはめずに相談します。
自宅の一部を店舗や事務所にしていた場合、以前は住んでいたがその後賃貸に出した場合などは、使用面積や時期を時系列に整理します。図面、賃貸契約、事業用設備の配置、過去の申告書などが手掛かりになります。用途の切替えが不明なら、分かる範囲と不足する記録を一覧にし、税理士に追加で調べるものを確認します。
売買契約の内訳は根拠を確認して合意する
借地権と建物をまとめて売る場合は、総額とそれぞれの内訳、課税となる場合の消費税額などを契約前に整理します。内訳は売主と買主の申告にも関わるため、評価の考え方を共有します。売主の希望する納税額から逆算して任意に決めず、建物と借地権の評価を不動産会社・税理士へ確認してください。
検討に使う情報として、次のものなどを集めます。
- 当初の購入時の契約
- 建物の取得費と減価償却
- 固定資産税評価
個別の取引で何を根拠に配分するかは、物件と契約に応じて専門家へ相談します。古い家でも、現況の状態と買主がどう利用するかを確認し、建物の価値に関する判断を記録しておくことが大切です。
見積り・契約・決済の金額を照合する
査定や購入申込みの金額が税込か、内訳が未定なのかを確かめます。契約時には合意した総額、借地権部分、建物部分、課税の取扱いが同じ前提になっているかを照合します。途中で価格が変わる場合は、内訳と税額への影響も確認し、最初の資金表を更新します。
決済前には、次の項目を分けた一覧を作ります。
- 残代金
- 手付金
- 地代などの精算
- 承諾に関する支払い
- 諸費用
代金から費用を差し引いて受領しても、それぞれの取引の性質が分かる記録を残します。請求書や精算書の書き方で疑問がある場合は、入金後に直す予定にせず、契約前または決済前に税理士へ確認しましょう。
地主への名義書換料と専門業務の費用を分ける
国税庁は、地上権や土地の賃借権の設定に伴う更新料・名義書換料について、土地の貸付けや権利設定の対価として非課税と案内しています。地主へ支払う費用が何に対するものかを、借地契約や合意書で確認します。「承諾料」という名称が付いている支出も、その実際の内容と受取人を整理して税理士へ示してください。
これに対し、不動産会社への仲介報酬や、専門家への業務報酬などは、土地の権利自体の譲渡と異なる役務の取引です。借地権が非課税であることから関連費用をまとめて非課税にせず、請求明細ごとに扱いを確かめます。専門家の見積りに含まれる実費と報酬、印紙なども区別して記録すると、後の確認が進めやすくなります。
費用を誰が負担するかも契約で確認する
譲渡承諾や融資の書面、建物工事の承諾などについて、地主との合意内容を確かめます。売主が払うものと買主が払うもの、地主が受け取るものと他の業者へ払うものを分けます。支払者が決まったら、契約書、請求書、振込先の名義を照合し、何の費用をどの取引で支払ったか分かる状態で保管します。
底地との同時売却や共有物件では、複数の売主に代金と費用を配分する場合があります。各人が譲る対象と受け取る対価を整理し、全体の精算書と個別の記録が一致するかを確認してください。土地所有者、建物所有者、借地人が異なる場合は、権利と課税の確認を並行して進め、他人の取引を自分の申告に混ぜないようにします。
消費税と譲渡所得の税金は別に試算する
借地権の譲渡が消費税の非課税取引であっても、売却による所得については別途確認します。個人の土地や建物などの譲渡所得は、取得費、譲渡費用、適用する特例などを調べて計算します。法人の売却は法人の税務として確認します。消費税の有無を調べる作業と、売却益への課税を調べる作業を区別して資金表を作ります。
国税庁は、消費税が関わる場合の譲渡所得の計算について、経理方式などによる取扱いも説明しています。売主が事業を行っている場合は、これまでの経理や申告の状況を税理士に共有します。契約の総額から単純に一定割合を差し引く方法で納税額を決めず、個別の申告に基づく試算を依頼しましょう。
当社が扱った世田谷区の相続土地では、税理士による税務や特例の確認を、登記や引渡しの準備と連携して進めました。売却条件を決める際に必要な税務の確認を並行した対応です。借地権売却でも、売主の状況に応じて税理士に確認する内容を整理し、回答を待つ事項と先に進められる準備を分けます。
売却後の納税資金を決済前から確保する
手元に入る売却代金には、後で申告・納税する資金が含まれる場合があります。借入れの返済や引越しに使う金額と、税金として残す見込み額を分けます。売却額や契約条件が変わったら試算を更新し、決済時の費用明細と照合します。納税時期は税目と売主の状況で異なるため、申告を担当する税理士に予定を確認してください。
インボイスに関する対応が必要かも、事業用資産を売る段階で相談します。売主の登録や課税の状況、買主から求められる書面の内容を確認し、交付できるものと追加の確認が必要なものを伝えます。売却を理由に登録や届出を行う提案を受けたときは、その後の申告と負担への影響も含めて税理士と検討します。
相続した建物は用途の履歴と売主の状況を整理する
相続した家を売るときは、被相続人の使用状況と、相続後に相続人がどう使ったかを整理します。自宅、空き家、賃貸、店舗などの経緯と、売る時点の名義・課税関係を税理士へ伝えます。昔の用途や相続したという経緯から消費税の取扱いを決めず、契約に参加する売主の状況と対象資産を確認します。
共有者が複数いる場合は、それぞれの持分、使用状況、事業との関係を調べます。家族の一人がまとめて窓口になる場合も、税務判断に必要な情報は各人から確認してもらいましょう。過去の購入契約書が見つからない、帳簿が引き継がれていないといった事情は早めに伝え、不明な情報を補う調査と販売準備を並行します。
税理士へ渡す記録は、次の四つに分けると整理しやすくなります。
- 取得
- 利用
- 売却代金
- 売却費用
消費税の課税状況が分かる申告書や届出の控えは、売買契約とは別にまとめてください。確認した回答は対象の取引と日付を記録し、契約条件や資産の使い方が変わったときには、その変更を伝えて再確認します。
まとめ
借地権の売却にかかる消費税は、土地の権利、建物、付随する費用を分けて確認します。借地権自体の譲渡は非課税ですが、建物の取扱いは売主と用途の確認が必要です。
- 売主の事業・課税の状況と、建物の使用履歴を整理する
- 売買代金の内訳と、費用ごとの取引内容を確認する
- 譲渡所得などの税金を別に試算し、納税資金を残す
契約後に内訳の認識が食い違うことを防ぐため、査定、契約、決済の金額を照合し、税理士と確認してから合意します。
借地権の売却は契約前から税務と手残りを相談する
当社は杉並区・高円寺を拠点に、東京都・神奈川県・埼玉県・千葉県の1都3県で借地権を含む不動産売却を支援しています。訳あり物件・相続物件・収益物件の売却にも対応し、権利や税務、収支など専門知識が必要な課題を整理します。
売却代金の査定に加え、契約、地主との条件、費用と税務の確認を組み立て、必要に応じて税理士・司法書士・弁護士などと連携します。消費税や申告の判断は税理士へ確認し、販売条件と資金計画へ反映します。
無料相談・無料査定だけでも、売却をまだ決めていない段階でもご相談ください。借地契約と建物の使い方、手元にある申告・購入の記録を伺い、保有、仲介での売却、買取の支出と手残りを比較します。無理な売却提案やしつこい営業は行いません。
税金の疑問を残したまま契約を急がず、確認する担当と順番を整理して、納得できる方法を検討します。
※お電話の際は、「ホームページを見た」とお伝えください。
