


📋 目次
- 住宅ローンが残っていても不動産の買い替えはできる?
- 住宅ローンが残っている家を買い替える基本の流れ
- 買い替え前に確認したい「住宅ローン残高」と「売却価格」
- 住宅ローン残高とは?
- 現在の家はいくらで売れる?
- 売却価格がローン残高より高い場合(アンダーローン)
- 売却価格がローン残高より低い場合(オーバーローン)
- 住み替えローンとは?仕組みと注意点
- 「売り先行」と「買い先行」はどちらがいい?
- 買い先行で注意したい「ダブルローン」とは?
- 買い替えには「住宅ローン以外のお金」も必要です
- 不動産の買い替えでかかる税金・使える特例(2026年10月時点)
- 住宅ローン減税(新居を購入した場合)
- 住宅ローンが残っている家を買い替える具体例(3つのケース)
- 不動産の買い替えでよくある失敗・注意点5選
- 買い替えを考えたら、最初にやるべき5つのこと
- 不動産会社に買い替えを相談するときのポイント
- 不動産の買い替えに関するよくある質問(Q&A)
- まとめ|住宅ローンが残っていても買い替えはできます
住宅ローンが残っていても不動産の買い替えはできる?
「子どもが大きくなって家が手狭になった」
「転勤や転職で住む場所を変えたい」
「親との同居を考えている」
「駅に近い家へ住み替えたい」
「老後に向けてコンパクトな家へ移りたい」。
こうした理由で、今の家を売って新しい家を買いたいと考える方は少なくありません。
ところが、そこで多くの方が立ち止まります。
- 住宅ローンが残っている家は、そもそも売れるの?
- ローンを完済できなかったらどうなるの?
- 新しい家のローンは、また組めるの?
結論からお伝えすると、住宅ローンが残っていても買い替えは可能です。
家を売るときに、売却代金などでローンを完済し、金融機関の担保(抵当権)を外せる状態にできれば、売却も購入も進められます。
※この記事の税制・制度の情報は、2026年10月8日時点で国税庁・国土交通省が公表している内容をもとにしています。制度は改正されることがあるため、実際に手続きされる際は、必ず最新の情報をご確認ください。
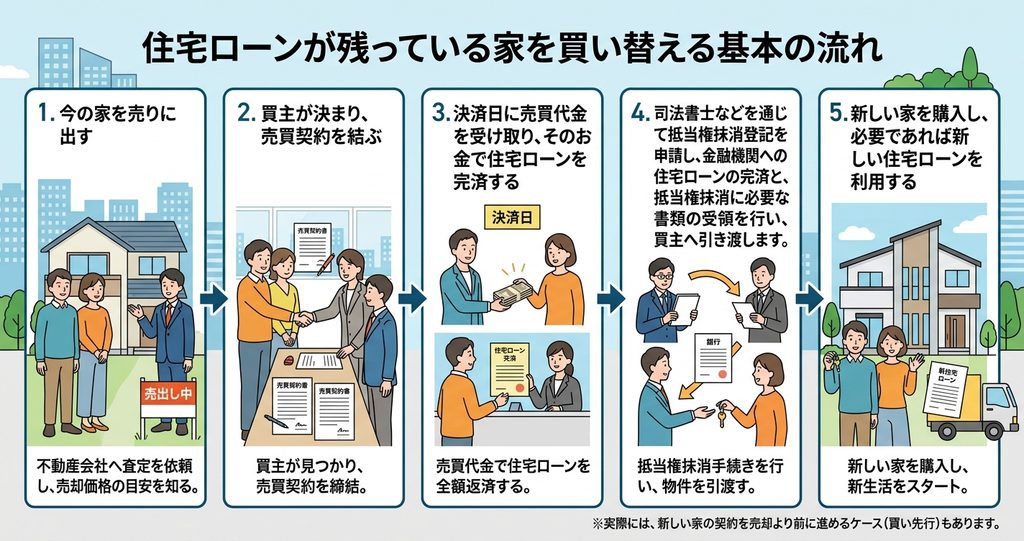
住宅ローンが残っている家を買い替える基本の流れ
買い替えの基本は、今の家を売ったお金でローンを完済してから、新居へ進むという流れです。
住宅ローンを借りている間、金融機関はその家に「抵当権」という担保をつけています。
住宅ローンが残っている家を売却する場合は、通常、売却代金などでローンを完済し、抵当権を抹消したうえで買主へ引き渡します。
具体的な手続きや決済方法は、金融機関などと事前に確認しておきましょう。
- 今の家を売りに出す(不動産会社へ査定を依頼し、売却価格の目安を知る)
- 買主が決まり、売買契約を結ぶ
- 決済日に売買代金を受け取り、そのお金で住宅ローンを完済する
- 司法書士などを通じて抵当権抹消登記を申請し、金融機関へ住宅ローンの完済と、抵当権抹消に必要な書類の受領を行い、買主へ引き渡します。
- 新しい家を購入し、必要であれば新しい住宅ローンを利用する
※実際には、新しい家の契約や引き渡しを、今の家の売却より前に進めるケース(買い先行)もあります。詳しくは後の章で解説します。
【イメージ】売却価格がローン残高を上回るケース
| 順番 | 内容 | 金額(イメージ) |
| 1 | 今の家の売却価格 | 4,000万円 |
| 2 | 今の住宅ローン残高 | ▲3,000万円 |
| 3 | 差し引き | 1,000万円 |
| 4 | この中から、売却にかかる諸費用などを支払う | ▲(諸費用) |
| 5 | 残ったお金を、新居の頭金や購入費用に回す | 残りの金額 |
※数字は分かりやすくするためのイメージです。実際の金額は、お住まいの状況によって変わります。
買い替え前に確認したい「住宅ローン残高」と「売却価格」
買い替えを考えたら、最初にこの2つを調べましょう。
この2つの差が、買い替え計画のすべてを左右します。
| 確認項目 | 何を確認する? | 調べ方の例 |
| 住宅ローン残高 | 今、借入がいくら残っているか | 返済予定表、金融機関からの通知、 インターネットバンキング、 金融機関への問い合わせ |
| 今の家の売却価格 | 今の家がいくらくらいで売れそうか | 不動産会社への査定依頼 |
| 売却にかかる諸費用 | 仲介手数料などでいくら必要か | 不動産会社への確認 |
| 自己資金 | 不足分を補える貯蓄があるか | ご自身の預貯金の確認 |
| 新居の購入価格 | 次の家にいくら必要か | 気になる物件の価格・ 諸費用の試算 |
| 新しい住宅ローン | いくら借りる必要があるか | 金融機関への事前相談 |
住宅ローン残高とは?
「借りた金額」ではなく、今も返し終わっていない元金の残りのことです。
たとえば3,500万円を借りていても、何年か返済を続けていれば、残高はそれより減っています。
逆に、返済が始まったばかりの頃は、思ったほど減っていないことも珍しくありません。
現在の家はいくらで売れる?
ここで大切なのは、「買ったときの価格」と「今の売却価格」は別物ということです。「4,000万円で買ったから、今も4,000万円で売れる」とは限りません。
立地、築年数、広さ、周辺の取引事例、市場の状況などによって、買ったときより高くなることも、低くなることもあります。
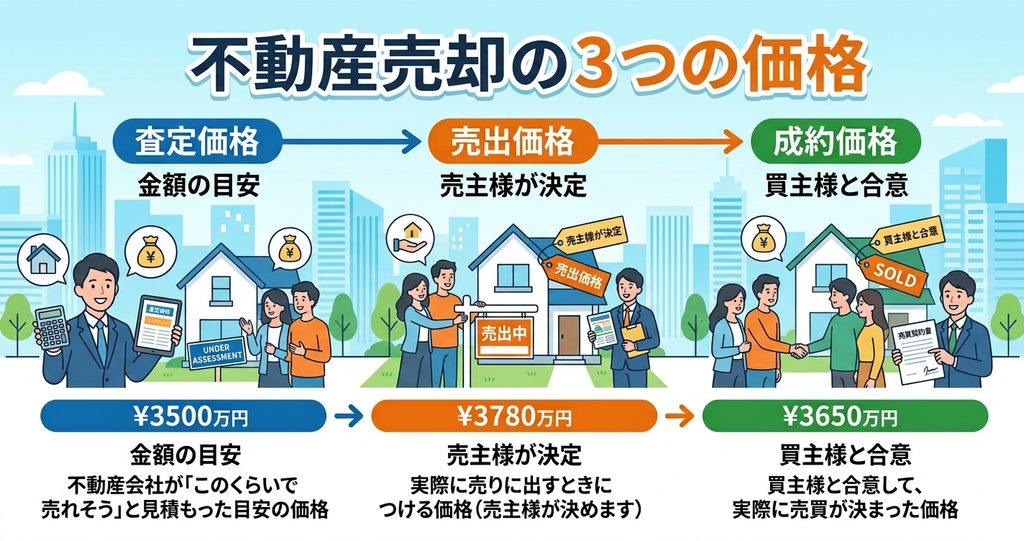
また、不動産の価格には、似た言葉がいくつかあります。
| 言葉 | 意味 |
| 査定価格 | 不動産会社が「このくらいで売れそう」と 見積もった目安の価格 |
| 売出価格 | 実際に売りに出すときにつける価格 (売主様が決めます) |
| 成約価格 | 買主様と合意して、 実際に売買が決まった価格 |
住宅ローンの残高と比べるときは、査定価格や売出価格をそのまま「必ず売れる価格」と考えず、周辺の成約事例や現在の市場状況も確認して、実際に売却できる可能性のある価格帯を慎重に見積もることが大切です。
まずは「差額」を確認する
- 売却価格(想定)が、ローン残高より高い → 次の章へ
- 売却価格(想定)が、ローン残高より低い → その次の章へ
どちらに当てはまるかで、考え方が大きく変わります。
売却価格がローン残高より高い場合(アンダーローン)
売却価格がローン残高を上回る状態(売却価格 > 住宅ローン残高)を、不動産の世界では「アンダーローン」と呼びます。
たとえば、売却価格が4,000万円でローン残高が3,000万円なら、売却代金だけでローンを完済でき、さらにお金が残ります。
資金計画を立てやすいパターンです。
ただし、諸費用や新しいローンの審査によっては、買い替えが難しい場合もあります。
ただし、差額の1,000万円がそのまま手元に残るわけではありません。
売却には、次のような費用がかかるからです。
- 不動産会社への仲介手数料
- 抵当権を外す登記の費用(登録免許税・司法書士への報酬)
- 売買契約書に貼る印紙代(印紙税)
- 住宅ローンを繰り上げて完済する際の手数料(金融機関によって異なります)
- 引っ越し費用など
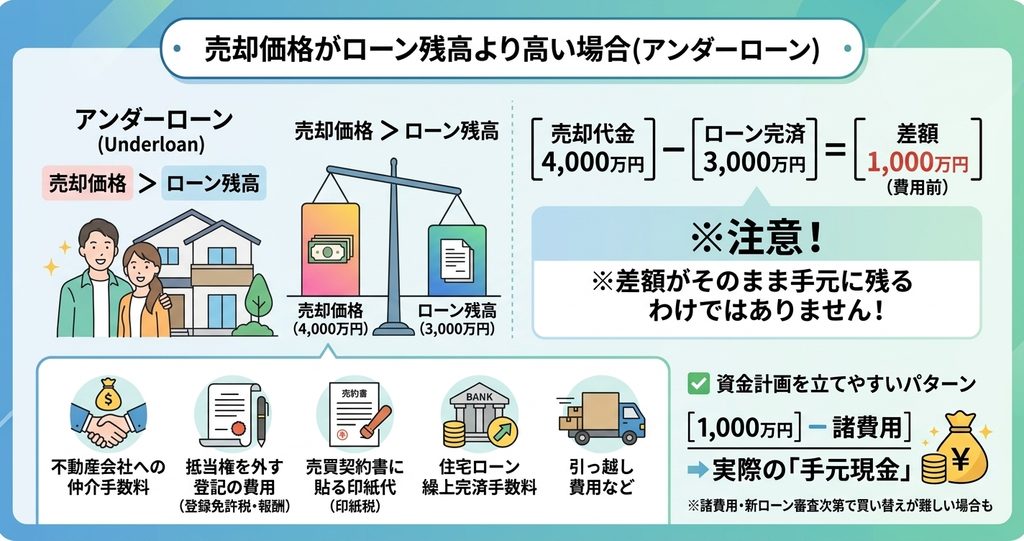
【売却後の残金の計算例】
仲介手数料の上限は、法律(宅地建物取引業法)に基づく国土交通省の告示で、売買代金が400万円を超える場合は「売買代金×3%+6万円(+消費税)」と定められています。
4,000万円で売れた場合の上限額は、138万6,000円(税込)です。
| 項目 | 金額(イメージ) |
| 売却価格 | 4,000万円 |
| 住宅ローン残高 | ▲3,000万円 |
| 仲介手数料(上限額の場合) | ▲約139万円 |
| 抵当権抹消の費用・印紙代など | ▲数万円〜 |
| 売却後の残金の概算 | 約850万円前後 |
※金額はあくまでイメージです。繰上返済の手数料、引っ越し費用、税金が別途かかる場合があります。
※仲介手数料は、上限額を速算式(売買代金×3%+6万円+消費税)で計算したものです。実際の仲介手数料は、媒介契約の内容などによって異なります。
この「売却後の残金」が、新しい家の頭金や購入費用の原資になります。
「売却価格−ローン残高」だけで判断せず、必ず諸費用を差し引いた金額で計画を立てましょう。
売却価格がローン残高より低い場合(オーバーローン)
ここが、買い替えを考える方にとっていちばん大切なポイントです。
売却価格がローン残高を下回る状態(売却価格 < 住宅ローン残高)を「オーバーローン」と呼びます。
ローンを完済するための資金が足りなくなる状態を指す、資金計画上の言葉です。
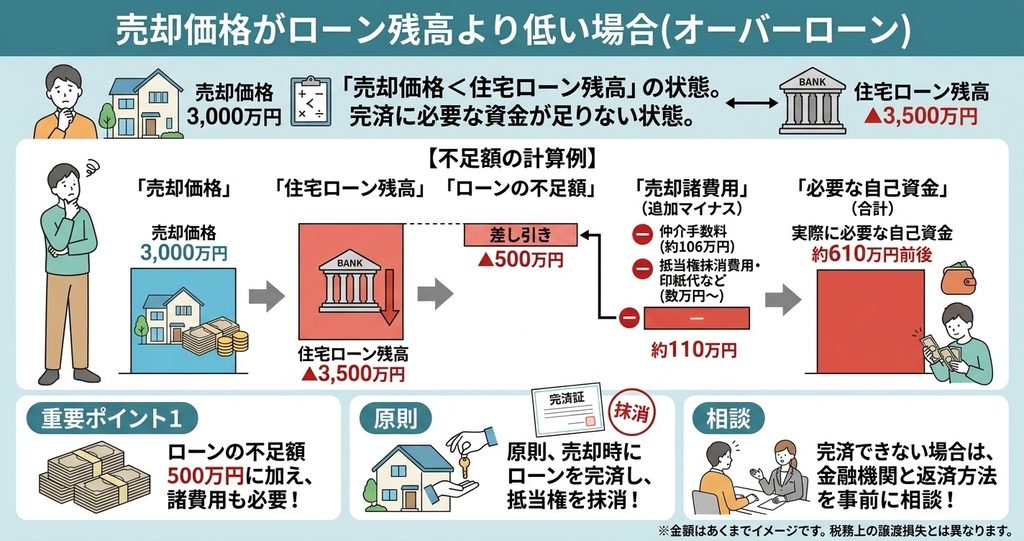
【不足額の計算例】
| 項目 | 金額(イメージ) |
| 売却価格 | 3,000万円 |
| 住宅ローン残高 | ▲3,500万円 |
| 差し引き (ローンの不足額) | ▲500万円 |
| 仲介手数料 (上限額の場合) | ▲約106万円 |
| 抵当権抹消の費用・ 印紙代など | ▲数万円〜 |
| 実際に必要になる自己資金(目安) | 約610万円前後 |
※金額はあくまでイメージです。
※ここでいう「オーバーローン」は、資金計画上の言葉です。税務上の譲渡損失とは同じ意味ではありません(詳しくは税金の章で説明します)。
ローンの不足額500万円に加えて、売却の諸費用も必要になるため、実際に用意すべきお金は不足額よりさらに大きくなります。
住宅ローンが残っている不動産を売却する場合は、原則として、売却時に住宅ローンを完済し、抵当権を抹消できる状態にする必要があります。
売却価格だけでは完済できない場合は、不足分を自己資金で補うなど、金融機関と返済方法を事前に確認する必要があります。
【ローンを完済できないときの主な選択肢】
| ① 自己資金で補う | 貯蓄などで不足分を支払う。 もっともシンプル | 十分な貯蓄がある |
| ② 売却条件を見直す | 売り出す時期・価格・ リフォームの有無などを検討する | 時間に余裕がある |
| ③ 新居の予算を調整する | 新居の価格を抑えて、 全体の借入額を減らす | 住まいへのこだわりに柔軟性がある |
| ④ 住み替えローンを検討する | 不足分と新居の費用を まとめて借りる(次の章で解説) | 自己資金だけでは足りない |
| ⑤ 時期そのものを見直す | 返済を進めて残高を 減らしてから売る。 市況を見て動く | 今すぐ買い替える必要がない |
「いくらで売れるか」は、買主様との合意で決まるため、ご自身の希望だけでは決められません。
だからこそ、早い段階で査定を受けて、不足額が出るのか、出ないのかを知っておくことが大切です。
※毎月のローン返済そのものが難しくなっている場合は、お早めに借入先の金融機関へご相談ください。
住み替えローンとは?仕組みと注意点
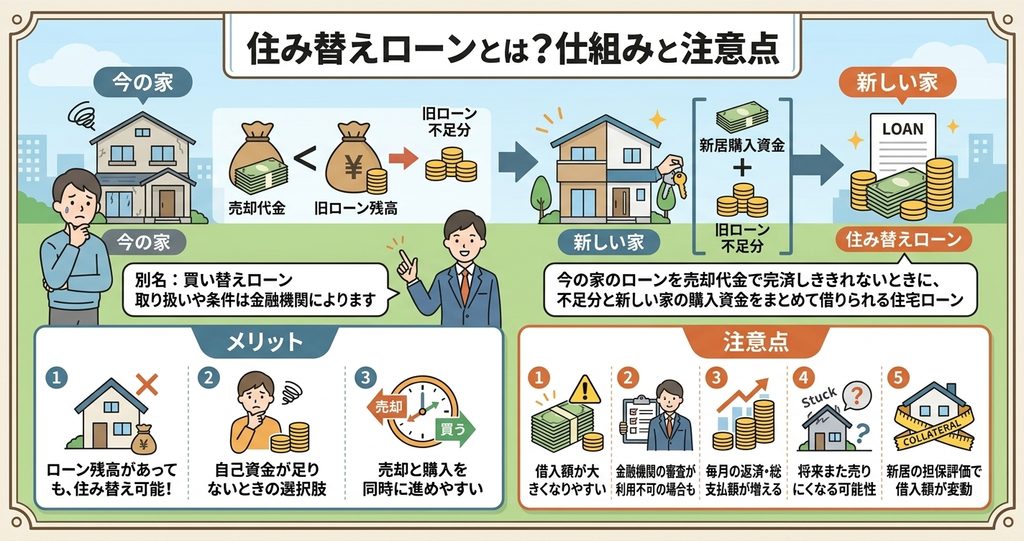
住み替えローン(買い替えローンとも呼ばれます)とは、今の家のローンを売却代金で完済しきれないときに、その不足分と新しい家の購入資金を、まとめて借りられる住宅ローンです。
取り扱いや名称、条件は金融機関によって異なります。
【具体例】
| 今の家 | 新しい家 | |
| 価格 | 売却価格 3,000万円 | 購入価格 4,000万円 |
| ローン | 残高 3,500万円 → 500万円不足 | これから借りる |
この場合、「不足する500万円+新居4,000万円」という資金の需要が生まれます。
住み替えローンでは、このような資金をまとめて借りられる場合があります。
ただし、「500万円+4,000万円=必ず4,500万円借りられる」という意味ではありません。 借りられる金額、対象になる費用、金利、審査の条件は、金融機関ごとに違います。
まずは取引のある金融機関や、不動産会社が提携する金融機関に、事前に相談することをおすすめします。
【メリットと注意点】
| 内容 | |
| メリット | ローン残高が残っていても、 住み替えを検討できる |
| メリット | 自己資金だけでは不足分を 補えないときの選択肢になる |
| メリット | 売却と購入を同時に進め やすくなる場合がある |
| 注意点 | 借入額が大きくなりやすい |
| 注意点 | 金融機関の審査が必要で、 誰でも利用できるわけではない |
| 注意点 | 毎月の返済額が大きくなり、 完済までの総支払額も 増える可能性がある |
| 注意点 | 将来また売却するとき、 ローン残高が大きいと再び売りにくく なる可能性がある |
| 注意点 | 新居の担保評価 (金融機関が見積もる物件の価値) によって、借りられる額が変わる |
住み替えローンを利用する場合は、旧居の住宅ローン残債と新居の購入資金をまとめて借り入れるため、住宅ローン減税の対象となる借入金額についても確認が必要です。
新居の取得に直接充てられた借入金額など、制度上の要件によって取り扱いが異なるため、借入れの内訳を金融機関に確認したうえで、税務署や税理士にも相談しましょう。
「借りられるから大丈夫」ではなく、「無理なく返していけるか」を基準に考えることが大切です。
「売り先行」と「買い先行」はどちらがいい?
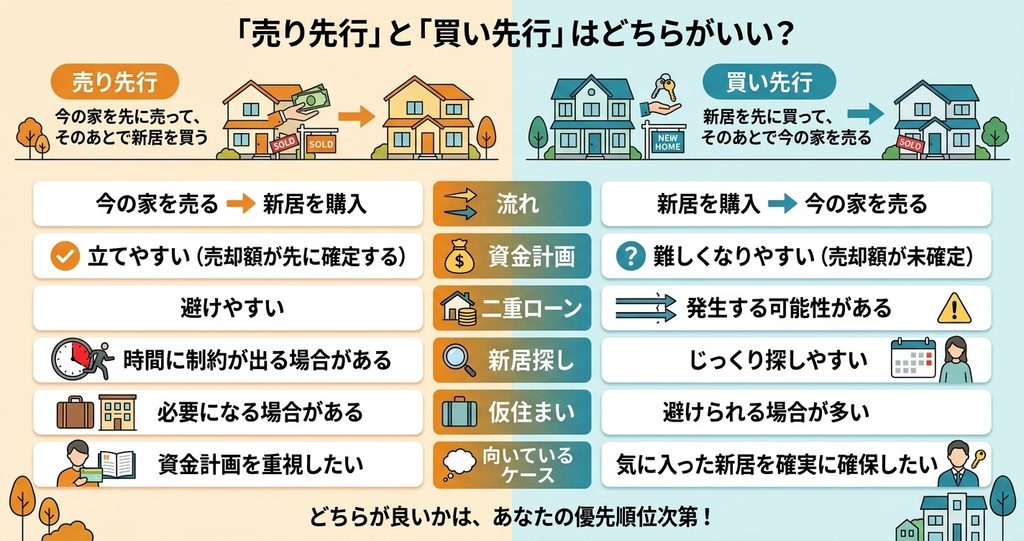
買い替えには、順番の違いで2つの進め方があります。
・売り先行:今の家を先に売って、そのあとで新居を買う
・買い先行:新居を先に買って、そのあとで今の家を売る
| 売り先行 | 買い先行 | |
| 流れ | 今の家を売る → 新居を購入 | 新居を購入 → 今の家を売る |
| 資金計画 | 立てやすい (売却額が先に確定する) | 難しくなりやすい (売却額が未確定) |
| 二重ローン | 避けやすい | 発生する可能性がある |
| 新居探し | 時間に制約が出る場合がある | じっくり探しやすい |
| 仮住まい | 必要になる場合がある | 避けられる場合が多い |
| 向いているケース | 資金計画を重視したい | 気に入った新居を確実に確保したい |
【売り先行のポイント】
売却額が先に決まるため、ローンの完済額や手元に残るお金がはっきりし、新居の予算を立てやすいのが最大の利点です。
一方で、新居が見つからないうちに今の家の引き渡し日が来ると、一時的に賃貸住宅などへ引っ越す「仮住まい」が必要になることがあります。
契約の内容によっては、引き渡しの時期を調整できる場合もあるため、売却の契約前に不動産会社へ相談しておきましょう。
【買い先行のポイント】
気に入った物件を逃さず、引っ越しも1回で済ませやすい反面、今の家がいつ・いくらで売れるかが決まっていない中で、新居の購入を決めることになります。
売れるまでの期間が延びたり、想定より安くしか売れなかったりすると、資金計画が崩れるおそれがあります。
【結論:どちらが「正解」というものはありません】
住宅ローンの残高、自己資金、今の家の売りやすさ、新居の予算などを総合して決めます。
目安としては、次のように考えると整理しやすくなります。
- ローン残高が大きく、自己資金に余裕がない場合は、売り先行を優先して検討すると資金計画を立てやすくなります
- 自己資金に余裕があり、今の家が売れやすい立地・条件であれば、買い先行も選択肢になります
買い先行で注意したい「ダブルローン」とは?
新居を先に購入すると、今の家のローンと新居のローンを、一時的に同時に返済することがあります。
これを一般に「ダブルローン(二重ローン)」と呼びます。
| 毎月の返済額(例) | |
| 今の家のローン | 10万円 |
| 新居のローン | 15万円 |
| 同時に返済する期間の負担 | 25万円 |
※あくまで説明のための例です。
大切なのは、「新居のローンだけなら払える」で判断しないことです。
今の家が売れるまでの期間も含めて、返済を続けられるかを必ず確認しましょう。
また、金融機関は、新居の住宅ローンを審査するときに、今の家のローンを含めた現在の借入も考慮して返済能力を判断するのが一般的です。
そのため、今のローンが残っていることで、希望する金額を借りにくくなる場合があります(審査の基準は金融機関ごとに異なります)。
買い先行を考えるときは、新居の契約前に、金融機関へ事前に相談しておくと安心です。
買い替えには「住宅ローン以外のお金」も必要です
買い替えで見落としやすいのが、家の価格やローン以外にかかる「諸費用」です。
売るときにも、買うときにも、それぞれ費用がかかります。
【今の家を売るときの費用】
| 費用 | 内容 |
| 仲介手数料 | 売買を成立させた不動産会社に支払う報酬。 法律で上限が決まっている |
| 印紙税 | 売買契約書に貼る収入印紙の代金。 契約金額によって変わる |
| 抵当権抹消の費用 | 登録免許税と、 手続きを依頼する司法書士への報酬 |
| 繰上返済の手数料 | 住宅ローンを完済する際に、 金融機関へ支払う場合がある |
| 測量・解体・修繕の費用 | 戸建てや土地を売る場合などに 必要になることがある |
| 譲渡所得税・住民税 | 売って利益が出た場合にかかる (特例で軽くなる場合あり) |
| 引っ越し費用 | 荷造り・運搬・仮住まいが 必要な場合の費用など |
【新しい家を買うときの費用】
| 費用 | 内容 |
| 仲介手数料 | 仲介会社を通して購入する場合に支払う |
| 印紙税 | 売買契約書とローン契約書に 貼る収入印紙の代金 |
| 登記費用 | 所有権移転登記・抵当権設定登記の 登録免許税と、司法書士への報酬 |
| 住宅ローン関連費用 | 金融機関の事務手数料、保証料、 団体信用生命保険の関連費用など |
| 火災保険・地震保険 | 住宅ローンを組む際に加入を 求められるのが一般的 |
| 不動産取得税 | 取得後しばらくして、 都道府県から納付書が届く税金 (軽減措置あり) |
| 固定資産税などの精算金 | 引き渡し日を基準に、 売主様と日割りで精算する |
| 引っ越し・家具・リフォーム費用 | 新生活の準備にかかる費用 |
【お金が必要になるタイミング】
| タイミング | 主な費用 |
| 今の家の売買契約時 | 印紙税など |
| 今の家の引き渡し・ローン完済時 | 仲介手数料、繰上返済の手数料、 抵当権抹消の費用 |
| 新居の契約時 | 手付金、印紙税 |
| 新居の引き渡し時 | 残代金、登記費用、 ローン関連費用、保険料、精算金 |
| 入居後 | 不動産取得税、 引っ越しや家具の費用 |
購入時の諸費用は、物件価格だけでなく、物件の種類(新築・中古)や仲介の有無、住宅ローンの借入条件などによって大きく異なります。
「売却価格−ローン残高」だけで買い替え資金を判断せず、売る側・買う側の両方の諸費用を含めて資金計画を立てましょう。
不動産の買い替えでかかる税金・使える特例(2026年10月時点)
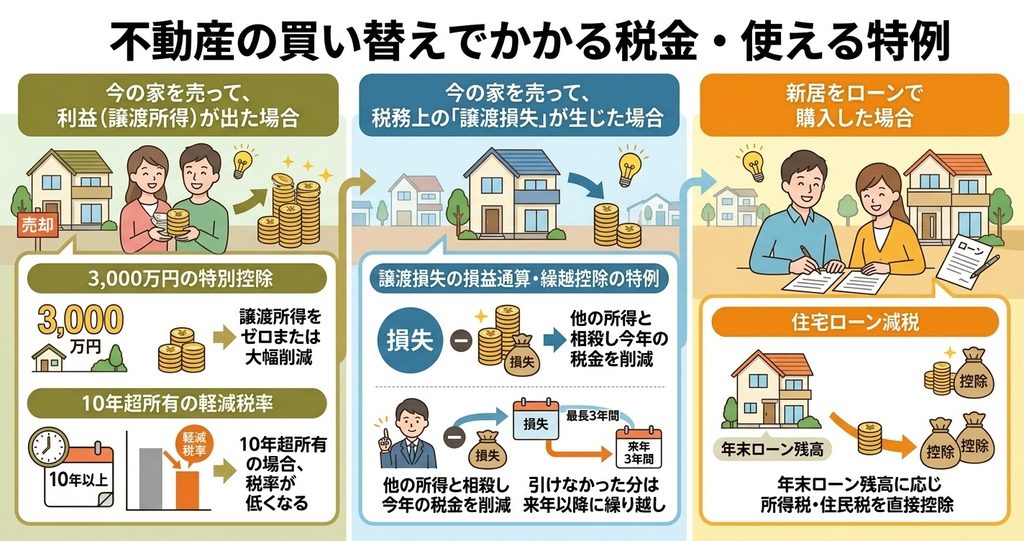
税金の話は難しく感じやすい部分ですが、買い替えでは「利益が出たとき」と「損失が出たとき」で考える制度が変わります。
まず全体像をつかみましょう。
| 状況 | 検討する制度 |
| 今の家を売って、 利益(譲渡所得)が出た | 3,000万円の特別控除、 10年超所有の軽減税率 |
| 今の家を売って、 税務上の「譲渡損失」が生じた | 譲渡損失の損益通算・ 繰越控除の特例 |
| 新居をローンで購入した | 住宅ローン減税 |
【売って「利益」が出ると、税金がかかります】
不動産を売ったときの利益は、次の計算で求めます(この利益を「譲渡所得」といいます)。
譲渡所得 = 売却価格 − (取得費 + 売却にかかった費用)
「買ったときより高く売れた差額がそのまま利益」ではありません。
取得費には、買ったときの代金に加えて購入時の諸費用なども含まれ、建物は年数に応じた価値の減少分を差し引いて計算します。
また、利益が出ない(または損失)場合は、譲渡所得の税金はかかりません。
なお、譲渡所得を計算するときに「住宅ローン残高」を差し引くわけではありません。
住宅ローンの残高は、買い替え資金やローンを完済できるかを判断するための数字であり、税金を計算する「譲渡所得」とは別に考える必要があります。
利益が出た場合の税率は、売った年の1月1日時点の所有期間で変わります。
| 所有期間 (売った年の1月1日時点) | 区分 | 税率の目安 (所得税・ 復興特別所得税・ 住民税の合計) |
| 5年超 | 長期譲渡所得 | 約20.315% |
| 5年以下 | 短期譲渡所得 | 約39.63% |
【特例①:マイホームを売ったときの3,000万円特別控除】
マイホーム(居住用財産)を売ったときは、所有期間の長短に関係なく、譲渡所得から最高3,000万円まで控除できる特例があります。
たとえば譲渡所得が2,500万円なら、控除によって課税対象がゼロになり、税金がかからなくなります。
ただし、誰でも自動的に3,000万円が安くなる制度ではありません。
主な条件は次のとおりです(国税庁の案内より)。
- 現に住んでいる家、または住まなくなってから3年を経過する日の属する年の12月31日までに売る家であること
- 親子や夫婦など、特別の関係がある人への売却でないこと
- 過去に他のマイホーム関連の特例を利用している場合などは、適用できないことがあること(適用要件は複数あります)
- 確定申告をすること(控除で税額がゼロになる場合でも必要です)
詳しい要件は、国税庁 No.3302 マイホームを売ったときの特例でご確認ください。
【特例②:10年超所有のマイホームの軽減税率】
売った年の1月1日時点で、家と敷地の所有期間がともに10年を超えている場合は、3,000万円特別控除を使ったあとの利益に、通常より低い税率が適用されます。
3,000万円特別控除とは、重ねて利用できます。
| 課税長期譲渡所得金額 | 税率 (所得税+復興特別所得税+住民税) |
| 6,000万円以下の部分 | 約14.21% |
| 6,000万円を超える部分 | 約20.315% |
詳しい要件は、国税庁 No.3305 マイホームを売ったときの軽減税率の特例でご確認ください。
【特例③:税務上の「譲渡損失」が出たときの特例】
マイホームの売却で譲渡損失が生じた場合、一定の要件を満たせば、給与所得などとの損益通算や、翌年以降3年間の繰越控除が認められる特例があります。
税金が戻る(減る)可能性がある制度です。
ただし、対象となる損失額には限度があります。
たとえば、新居を購入しない場合にも使える特例では、損益通算の対象は、売買契約日の前日のローン残高と売却価額との差額までです。
また、所有期間、住宅ローンの残高、売却価額、居住状況などの要件を満たす必要があり、新居を購入する場合と購入しない場合では、適用される特例や条件が異なります。
利用できるかどうかは、国税庁の最新情報を確認し、必要に応じて税理士などの専門家に相談しましょう。
ここで注意したいのは、「売却価格が住宅ローン残高を下回って資金が不足すること」と「税務上の譲渡損失」は別のものだという点です。譲渡損失は、売却価格から取得費と売却費用を差し引いて計算します。住宅ローンの残高は、この計算には使いません。特例の対象になるかどうかも、所有期間や住宅ローン、居住の状況など、複数の要件で決まります。
国税庁の2026年4月1日現在の情報では、この特例は2027年12月31日までに譲渡した場合が対象です。
以前の記事や古い資料で「期限が過ぎている」「延長されていない」と書かれていることがあるため、必ず最新の情報を確認してください。
譲渡損失の特例には、新居を購入する場合(買い替えの場合)の特例と、新居を購入しない場合も使える特例の2種類があります。
どちらを利用できるかは、住宅ローンの残高、新居を購入するか、所有期間などによって異なります。
詳しい要件は、国税庁の案内買い替えの場合、新居を購入しない場合でご確認ください。
どちらの特例でも、次の点には注意が必要です。
- 親子・夫婦など特別の関係がある人へ売った場合は使えません。
- 売った年の前年・前々年に、3,000万円特別控除や軽減税率などを使っていると、使えません。
- 確定申告が必要で、繰越控除を受ける場合は、損益通算を行った年の翌年以降も、控除を受ける各年について、原則として連続して確定申告書を提出する必要があります。具体的な申告方法や必要書類は、国税庁の案内で確認しましょう。
- 売った年の前年以前3年以内に、別のマイホームの譲渡損失について同様の特例を使っている場合も、使えません。
住宅ローン減税(新居を購入した場合)
新居をローンで購入すると、一定の要件を満たす場合、年末の住宅ローン残高などを基に計算した金額(控除率0.7%)を、所得税(一部は翌年の住民税)から控除する「住宅ローン減税」を利用できる可能性があります。
ただし、控除の対象となる借入金額には上限があり、住宅の種類や省エネ性能などによって控除額・控除期間が異なり、最大13年間です。
国土交通省によると、2026年度の税制改正により、入居が2026年1月1日から2030年12月31日までの場合に、制度が5年間延長されています。
中古住宅(既存住宅)を買う場合の借入限度額と控除期間は、住宅の省エネ性能などで変わります。
国土交通省の資料(2026年度税制改正後)では、次のように整理されています。
| 既存住宅の区分 | 借入限度額 | 控除期間 |
| 長期優良住宅・ 低炭素住宅・ ZEH水準省エネ住宅 | 3,500万円 (子育て世帯・ 若者夫婦世帯は 4,500万円) | 13年間 |
| 省エネ基準適合住宅 | 2,000万円 (子育て世帯・ 若者夫婦世帯は 3,000万円) | 13年間 |
| その他の住宅 | 2,000万円 | 10年間 |
※上の表は、一般的な既存住宅を購入する場合の内容です。不動産会社が一定のリフォーム等を行って販売する「買取再販住宅」は、住宅の区分や要件によって借入限度額・控除期間が異なる場合があります。購入予定の物件がどの区分に該当するか、売主や金融機関に確認しましょう。
主な要件は、返済期間が10年以上であること、合計所得金額が2,000万円以下であること、引き渡しから6か月以内に入居することなどです。
床面積は原則40㎡以上ですが、合計所得金額が1,000万円を超える場合や、子育て世帯等の借入限度額の上乗せ措置を利用する場合は、50㎡以上が必要です。
住宅の性能や入居時期によっても条件が異なるため、購入予定の物件が対象となるかを事前に確認しましょう。
「新居なら住宅ローン減税が必ず使える」とは限りません。
最新の内容は国土交通省の住宅ローン減税のページでご確認ください。
なお、上の表は中古住宅(既存住宅)を購入する場合の内容です。
新築住宅を購入する場合は、住宅の省エネ性能や入居時期などによって、借入限度額・控除期間・適用要件が異なります。
新居が新築か中古かに加え、住宅の性能や入居予定時期を確認し、国土交通省の最新情報で適用条件を確かめましょう。
【要注意:3,000万円特別控除と住宅ローン減税は、組み合わせに制限があります】
国土交通省の資料では、居住用財産の譲渡所得の特別控除(3,000万円特別控除)は、住宅ローン減税と併用できない税制措置として整理されています。
国税庁の案内では、新居に入居した年・その前年・前々年に3,000万円特別控除や軽減税率の特例を使った場合や、入居した年の翌年から3年目までの間に別の資産の譲渡でこれらを使う場合には、新居の住宅ローン減税を受けられないとされています。
つまり、売却と入居の時期によって、適用関係が変わります。
一方、譲渡損失の特例(上の特例③)は、住宅ローン減税と併用できるとされています。
| 制度の組み合わせ | 併用 |
| 3,000万円特別控除 + 住宅ローン減税 | △ 売却と入居の時期によっては、どちらかが使えない |
| 新居を購入する場合の譲渡損失の特例 + 住宅ローン減税 | ○ 一定の要件を満たせば併用できるとされている |
| 3,000万円特別控除 + 10年超所有の軽減税率 | ○ 重ねて利用できる |
現在の家を売却する際に3,000万円特別控除などを利用すると、新居の住宅ローン減税が受けられなくなる場合があります。
適用できる制度は、売却した年、新居に入居した年、過去に利用した特例などによって異なります。
売却益が見込まれる場合は、売却・購入の契約を進める前に、それぞれの制度を利用した場合の税負担を比較し、税務署や税理士に確認しましょう。
※税制は個別の事情(所有期間、居住の状況、所得、売却と購入の時期など)によって適用できるかどうかが変わります。上記は一般的な内容で、最終的な判断は、国税庁・国土交通省の最新の情報、または税理士・税務署でご確認ください。
住宅ローンが残っている家を買い替える具体例(3つのケース)
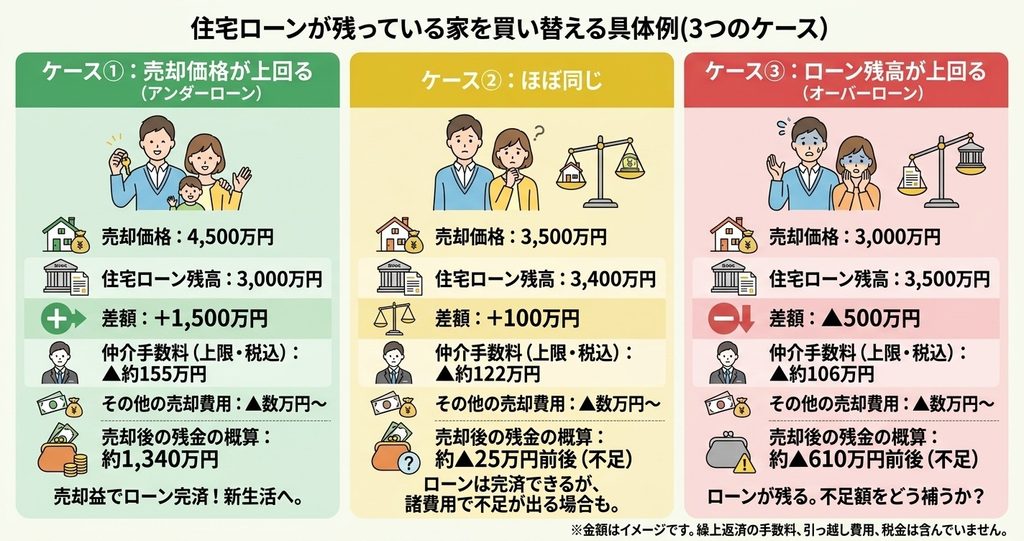
3つのケースで、手元に残るお金(または不足するお金)を比べてみましょう。
仲介手数料は上限額で計算しています。
| ケース① 売却価格が上回る | ケース② ほぼ同じ | ケース③ ローン残高が上回る | |
| 売却価格 | 4,500万円 | 3,500万円 | 3,000万円 |
| 住宅ローン残高 | 3,000万円 | 3,400万円 | 3,500万円 |
| 差額 | +1,500万円 | +100万円 | ▲500万円 |
| 仲介手数料 (上限・税込) | ▲約155万円 | ▲約122万円 | ▲約106万円 |
| その他の売却費用 | ▲数万円〜 | ▲数万円〜 | ▲数万円〜 |
| 売却後の残金の概算 | 約1,340万円 | 約▲25万円前後 (不足) | 約▲610万円前後 (不足) |
※金額はイメージです。繰上返済の手数料、引っ越し費用、税金は含んでいません。
【ケース①:売却価格がローン残高を大きく上回る】
売却だけでローンを完済でき、売却後の残金の概算は約1,340万円です。
この資金を新居の購入費用や頭金などに充てることができます。
ただし、購入時の諸費用や、今後の生活に必要な手元資金も考慮して、借入額を決める必要があります。
売却で利益が出た場合は、3,000万円特別控除などの特例を使えるかも確認しましょう。
ただし、特例によっては住宅ローン減税と併用できません。
【ケース②:売却価格とローン残高がほぼ同じ】
差額は100万円ですが、仲介手数料などの売却費用を引くと、わずかに足りなくなります。
「ローンは完済できそう」と思っても、自己資金が少し必要になることがあります。
手続きの直前に慌てないよう、あらかじめ計算しておきましょう。
【ケース③:ローン残高の方が大きい】
約610万円が不足します。
この場合は、①自己資金、②売却条件の見直し、③新居の予算調整、④住み替えローンなどを組み合わせて検討します。
要件を満たせば、前の章で説明した「譲渡損失の特例」で税金が軽くなる可能性もあります。
不動産の買い替えでよくある失敗・注意点5選
| よくある失敗 | なぜ困る? | 対策 | |
| 1 | 「今の家はこの価格で売れる」と決めつける | 査定価格と、実際に売れる成約価格は別物。想定より安いと資金が足りなくなる | 複数の根拠で価格の幅を確認し、安めの金額でも計画が成り立つか試算する |
| 2 | ローン残高だけを確認して安心する | 仲介手数料などの売却費用で、手元の資金が思ったより減る | 諸費用を差し引いた「手残り」で考える |
| 3 | 新居の購入価格だけで予算を決める | 登記費用、ローン関連費用、保険料、引っ越し代などが後から重なる | 新居の諸費用まで含めた総額で予算を組む |
| 4 | 新居を先に買えば、今の家もすぐ売れると思う | 売却にかかる期間は読み切れず、二重ローンが長引くおそれがある | 買い先行は、売れなくても返済を続けられる余裕があるときだけ選ぶ |
| 5 | 住み替えローンなら必ず買い替えできると思う | 金融機関の審査があり、借りられる額も限られる | 契約の前に、金融機関へ事前相談をする |
これらはどれも、早めに「数字」を確認しておけば防げる失敗です。
「なんとなく大丈夫そう」で進めず、一つずつ数字で確かめていきましょう。
買い替えを考えたら、最初にやるべき5つのこと
- 住宅ローン残高を確認する:返済予定表や金融機関のサービスで、今の残高を調べます。
- 今の家の売却価格を調べる:不動産会社に査定を依頼して、売れそうな価格の目安を知ります。
- 売却に必要な諸費用を確認する:仲介手数料や抵当権抹消の費用など、手残りを計算します。
- 新居にかけられる予算を計算する:手残りの資金、自己資金、新たに借りられる額から、無理のない予算を考えます。
- 売却・購入のタイミングを決める:売り先行か買い先行かを選び、税金の特例の適用も踏まえて、時期を決めます。
特に1と2は、今日から調べられることです。
この2つが分かるだけで、「買い替えできるかどうか」の見通しが大きく変わります。
不動産会社に買い替えを相談するときのポイント
買い替えは、売却・購入・ローン・税金が絡み合うため、はじめての方が「何を聞けばいいのか分からない」と感じるのは自然なことです。
相談の際は、次の項目を一つずつ確認してみてください。
| 相談すること | 確認したいこと |
| 今の家の査定 | いくらくらいで売れそうか。その根拠は何か |
| ローン残高 | 売却代金で完済できそうか |
| 売却にかかる費用 | 手元にいくら残りそうか |
| 新居の予算 | いくらまでなら無理なく購入できそうか |
| 売り先行・買い先行 | ご自身の状況にはどちらが合っているか |
| 売却にかかる期間 | どのくらいの期間で売れそうか。その間の資金計画は大丈夫か |
| 住み替えローン | 金融機関への相談が必要か。審査で気をつける点は何か |
| 税金 | 特例が使えそうか。税理士への確認が必要か |
【「査定だけ」「相談だけ」でも大丈夫です】
「まだ売ると決めたわけではないけれど、今の家がいくらくらいで売れるのか知りたい」という方も、たくさんいらっしゃいます。
実は、売るかどうかを決める前に、今の不動産の価値を知っておくことも、買い替え計画の大切な第一歩です。
査定で価格の目安が分かれば、買い替えの資金計画を立てやすくなり(査定価格は確定した売却価格ではありません)、「今動くべきか、もう少し待つべきか」を落ち着いて考えられるからです。
査定を受けたからといって、必ず売らなければならないわけではありません。
まずは資金計画を整理するところから、お気軽にご相談ください。
不動産の買い替えに関するよくある質問(Q&A)
Q1. 住宅ローンが残っていても、家を売却できますか?
はい、できます。
売却の決済日に、売却代金などで住宅ローンを完済し、抵当権を外せる状態にすることが条件です。
売却代金だけで完済できない場合は、自己資金などで不足分を補います。
Q2. 住宅ローン残高より安くしか売れない場合は、どうなりますか?
不足分を自己資金などで用意して完済する必要があります。
自己資金が足りない場合は、売却条件の見直しや、新居の予算の調整、住み替えローンなどを検討します。
なお、資金面の不足と税務上の「譲渡損失」は別のものですが、売却の内容によっては、要件を満たせば譲渡損失の特例を使える場合もあります。
Q3. 住宅ローンが残ったまま、新しい家を買えますか?
買い先行や住み替えローンなど、一定の条件で可能な場合があります。
ただし、いずれも金融機関の審査が必要です。
今のローンが残っていると、新居のローンで借りられる金額が少なくなる可能性があります。
Q4. 売り先行と買い先行は、どちらがおすすめですか?
資金計画を確実にしたい場合は、売却額が先に決まる売り先行が分かりやすいです。
一方で、希望の物件を逃したくない、仮住まいを避けたいといった事情がある場合は、資金に余裕があることを条件に、買い先行が合うこともあります。
Q5. 住み替えローンは、誰でも利用できますか?
いいえ。
金融機関の審査があり、借入額や条件も金融機関ごとに異なります。
「利用できる前提」で計画を立てず、契約の前に事前相談をしておきましょう。
Q6. 買い替えで、税金はかかりますか?
今の家を売って利益(譲渡所得)が出た場合は、税金がかかることがあります。
ただし、マイホームを売った場合は、3,000万円の特別控除などの特例を使える可能性があります。
損失が出た場合は、要件を満たせば、損益通算や繰越控除の特例の対象になることがあります。
これらの特例を利用する場合は、原則として確定申告が必要です。
Q7. 家を売ったら、今の住宅ローン減税はどうなりますか?
住宅ローン減税は、一定の要件を満たす住宅に実際に居住していることなどを条件とする制度です。旧居を売却して新居へ住み替えた場合、旧居については、原則として年末時点で居住していない年の住宅ローン減税を受けることはできません。
新居については、住宅の種類や入居時期などの要件を満たせば、あらためて住宅ローン減税を利用できる可能性があります。
ただし、旧居の売却時に3,000万円特別控除や軽減税率の特例を利用すると、新居の住宅ローン減税と併用できない場合があります。
売却・入居の時期を含め、事前に適用条件を確認しましょう。
詳しくは国税庁 No.3302 マイホームを売ったときの特例をご確認ください。
Q8. 買い替えを考えたら、最初に何をすればいいですか?
「今の家の売却価格(の目安)」と「住宅ローン残高」を確認することです。
この2つが分かれば、買い替えが現実的か、どんな進め方が合うかが見えてきます。
まとめ|住宅ローンが残っていても買い替えはできます
住宅ローンが残っていても、売却代金などでローンを完済できれば、不動産の買い替えは可能です。
大切なポイントを整理します。
| POINT | 内容 |
| 1 | 住宅ローンが残っていても、買い替えは可能 |
| 2 | まず「今の家の売却価格」と「住宅ローン残高」を確認する |
| 3 | 売却価格がローン残高を下回る場合は、不足額への対応(自己資金・条件見直し・住み替えローンなど)が必要 |
| 4 | 売り先行・買い先行には、それぞれメリットと注意点がある |
| 5 | 住み替えローンという選択肢もあるが、金融機関の審査が必要 |
| 6 | 住宅ローンだけでなく、売却・購入の諸費用まで含めて資金計画を立てる |
| 7 | 税金や特例は、売却・購入の時期や所有期間などで変わるため、個別に確認する |
買い替えは、「ローン残高の確認 → 今の家の価格の確認 → 売却後に残るお金の確認 → 新居の予算決め → 進め方の検討 → 諸費用・税金の確認」という順番で進めると、迷いにくくなります。
私たちは、お客様の状況に合わせて、査定から資金計画のご相談までお手伝いしています。
「うちの場合は買い替えできる?」という疑問があれば、ぜひお気軽にご相談ください。
参考にした公的情報
制度の内容は、2026年10月8日時点で確認した次のページに基づいています(法令等の現在日は、国税庁各ページの「令和8年4月1日現在」の表示によります)。
■国税庁 No.3390 住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき
■国税庁 No.3370 マイホームを買い換えた場合に譲渡損失が生じたとき
■国税庁 No.3302 マイホームを売ったときの特例
■国税庁 No.3305 マイホームを売ったときの軽減税率の特例
■国土交通省 住宅ローン減税
■国土交通省 既存住宅を取得したとき(住宅ローン減税)
※仲介手数料の上限額、長期・短期譲渡所得の税率などの一般的な事項は、公表されている制度の一般的な内容にもとづく目安です。実際の手続きの前に、最新の情報をご確認ください。
