


相続した実家を売るとき、親が買った代金をそのまま取得費にできるのでしょうか。建物の減価償却の計算が分かりません。
建物の売却では、被相続人の購入代金や建築費を基に、所有中の減価償却費相当額などを確認して取得費を計算します。
土地と建物、自宅と賃貸では確認する内容が異なります。当社は杉並区・高円寺を拠点に、東京都・神奈川県・埼玉県・千葉県の1都3県で相続不動産の売却を支援し、古い購入の記録や税務上の確認を税理士へつなげています。
この記事で解説すること
この記事では、相続した建物の売却時の取得費と、減価償却の確認方法を解説します。
- 土地と建物、相続税評価と取得費の区別
- 非業務用と賃貸などの計算・利用履歴
- 購入・増改築・過去の申告記録の整理
相続した建物の取得費は購入時からの経緯を引き継ぐ
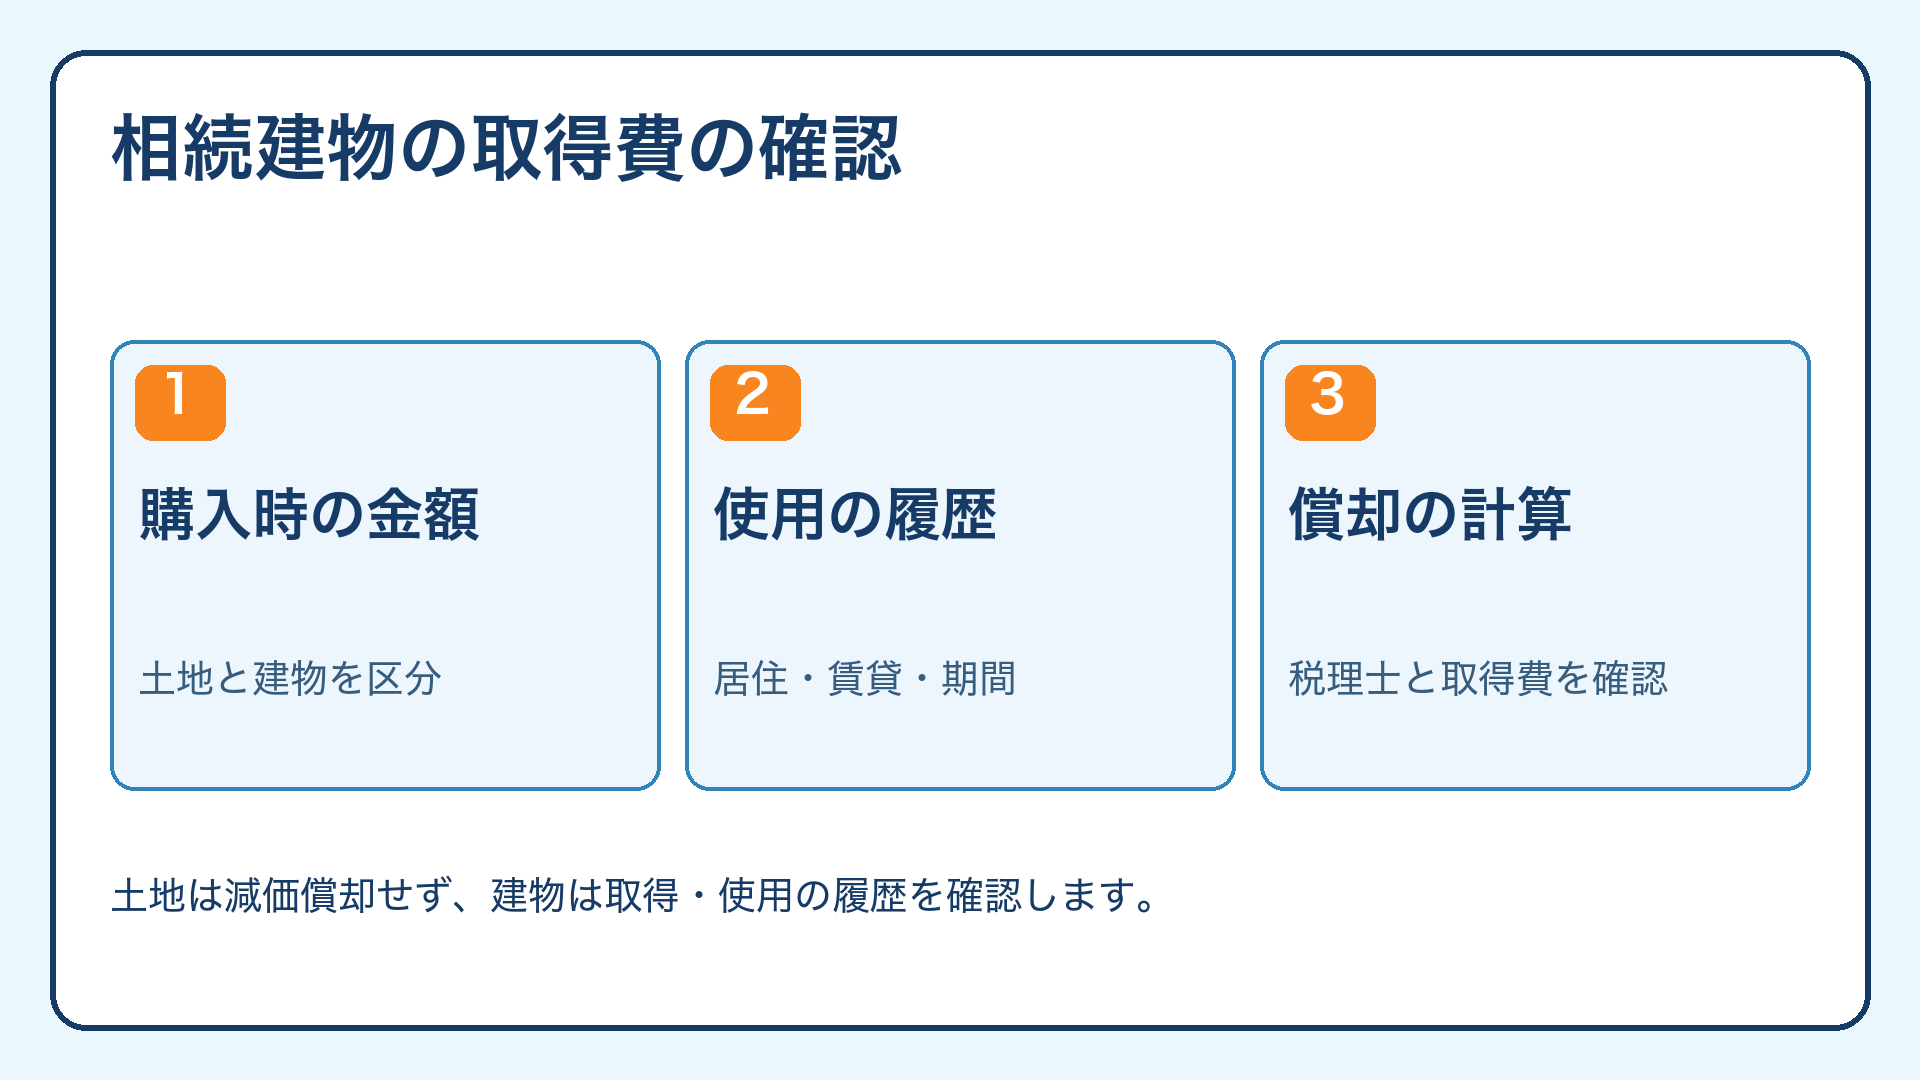
不動産を売ったときの譲渡所得は、売却代金から取得費と譲渡費用を差し引いて計算します。相続によって取得した不動産は、被相続人の購入時の取得費と取得時期を引き継ぐ扱いです。建物の取得費を調べる際は、建てた時期や買った時期まで遡り、取得価額と利用の履歴を確認します。
土地の取得費と建物の取得費を分ける
土地と建物を一緒に買っている場合は、契約書などからそれぞれの価格を確認します。土地は使用年数に応じた減価償却の対象になりません。建物は、購入代金や建築代金などから減価償却費相当額等を差し引くため、総額を一つの数字として扱わず、土地と建物を分けて計算します。
契約書に一括の価格しかない場合は、当時の契約や請求、消費税の記載など、区分を確認できるものを探します。建物の価格を根拠なく低く決めると、減価償却や譲渡所得の計算に影響します。使える方法と証拠を税理士へ確認し、どの根拠で分けたかを記録してください。
相続税の評価と売却時の取得費を区別する
相続税の申告では、相続開始時の財産の価額を所定の方法で評価します。売却時の譲渡所得では、取得費と譲渡費用を計算します。目的と計算方法が違うため、相続税申告書に記載した建物評価額を、そのまま売却時の取得費として扱わないようにします。
また、相続後に短期間で売った場合も、所有期間の判定には被相続人の取得時期を引き継ぎます。税率の区分は、被相続人の購入時期から所有期間を確認して判断します。被相続人も相続で取得している場合は、さらに前の取得の経緯を調べることが必要になります。
自宅などの非業務用建物の減価償却費相当額
自宅として使っていた建物など、業務に使われていない建物は、税務上の所定の方法で減価償却費相当額を計算します。毎年確定申告で減価償却していなかった家でも、売却時の取得費を求める段階で期間経過による減少を反映します。市場の査定価格と税務計算は分けて確認しましょう。
計算に使う価格・構造・経過年数をそろえる
国税庁が案内する非業務用建物の計算は、建物の取得価額に0.9、償却率、経過年数を掛けて減価償却費相当額を求める方法です。償却率は構造により異なり、木造は0.031、鉄筋コンクリート造などは0.015です。軽量鉄骨造は骨格材の肉厚による区分もあるため、見た目で決めず建築関係の書面を確認します。
経過年数は、6か月以上の端数を1年とし、6か月未満を切り捨てます。減価償却費相当額は建物の取得価額の95%が限度です。実際の計算では、取得価額に含める支出、増改築の有無、使用の履歴も調べるため、建築代金と築年数を伝える段階で税理士へ確認してください。
計算例は非業務用の条件を明確にする
例えば、建物の取得価額が2,000万円で、全期間が非業務用の木造建物、経過年数が20年という条件なら、減価償却費相当額は「2,000万円×0.9×0.031×20年」で1,116万円となります。この例の取得費は、建物について884万円です。
土地や他の取得費、売却費用は含めずに建物だけを示した計算です。
実際に売る建物では、取得時から売却までの利用、増築、購入費の区分を確認し、この例の前提と同じかを検討します。税務上の建物取得費が小さくなっていても、建物が使えるか、査定でいくらと評価するかは、現地の状態と市場を調べて判断します。税金の計算と販売価格の検討を混同しないことが大切です。
賃貸していた建物は過去の減価償却を確認する
賃貸アパートや貸家など、業務に使われていた建物では、取得から売却までの毎年の減価償却費の合計を確認します。取得した日や償却方法、耐用年数、賃貸に使った割合などに応じて計算が変わるため、非業務用の式をそのまま当てはめないようにします。
被相続人の申告内容と帳簿を探す
被相続人の記録について、次のものを確認します。
- 確定申告書
- 青色申告決算書や収支内訳書
- 減価償却の明細
- 固定資産の記録
相続後も賃貸を続けた場合は、相続人自身の記録と合わせ、期間が途切れず説明できるよう整理してください。建物と附属設備を分けて管理していた場合は、それぞれの取得と計算を確認します。
国税庁は、毎年の減価償却費を必要経費にしていなかった部分があっても、毎年の額を合計する取扱いを示しています。過去に申告へ入れていない年がある場合は、計算と過年度の税務対応を税理士へ相談します。帳簿上の残額を見つけた際も、その内容と利用の実態を照合することが必要です。
自宅から賃貸へ変更した履歴を伝える
親が住んでいた家を後に貸し出した、相続後に一部を事務所へ使ったなど、利用の変更がある場合は、時期と範囲を整理します。自宅の期間と業務用の期間、併用していた部分の割合など、計算に関わる事実を税理士へ伝えます。各期間の利用状態を確認し、用途に対応する計算を税理士へ確認してください。
利用の変更は、空き家に関する税務の特例にも影響します。貸し出す予定がある場合は、家賃収入、管理費や修繕費に加え、将来売るときの税務を事前に確認すると選択肢を比較しやすくなります。売却予定が具体化してから過去の使い方を説明できるよう、契約や入居・退去の日付を保管しましょう。
購入時の書類がない場合の調べ方
古い相続不動産では、購入契約や建築費の記録が見つからないことがあります。最初に、被相続人の保管書類、金融機関との契約、建築会社や不動産会社とのやり取りを探します。当社は、取得費を確認するための過去の購入書面が不足している場合も、関連する記録の整理と税理士への確認を支援しています。
建物に関する支出を時系列で整理する
次の書面などを、取得と増改築、修繕に分けて確認します。
- 建築請負契約書
- 売買契約書
- 領収書
- 振込記録
- 工事の見積り
取得後の支出は、資本的支出や維持修繕に区分し、取得費へ含める範囲を税理士へ確認してください。売却のために行った工事も、目的と内容に応じて扱いを検討します。
増築部分がある場合は、建築時期、価格、構造、面積、登記との相違を調べます。未登記の増築が見つかった場合は、税務の計算と合わせて登記・建築面の確認を行います。土地家屋調査士や司法書士、必要に応じて建築士とも連携し、販売条件へ影響する点を整理しましょう。
取得費不明の場合の方法を税理士と比較する
取得費が分からない場合などには、売却代金の5%相当額を概算取得費とする方法があります。取得費の実額がその金額を下回る場合も検討します。概算取得費を使うときの取得費の加算項目には取扱いがあるため、相続登記の費用などを別途足す前に、計算方法を確認してください。
実額の購入費を示すものが見つかれば、建物の減価償却も含めて比較します。古い契約書の一部や金融機関の記録がある場合は、どこまで取得費の根拠として確認できるかを税理士へ相談しましょう。申告直前に書類探しが集中しないよう、売却の査定と並行して調査を始めることが有効です。
売却の手残りは税務計算と支出を合わせて確認する
取得費が分かったら、譲渡所得と税額、売却に伴う支出を確認して手残りを見積もります。相続税が課税され、一定期間内に売る場合は取得費加算を検討できることがあります。空き家の特例なども含め、適用条件と併用関係を税理士へ確認してください。
査定の建物価格と税務の内訳を整える
査定では、建物の維持状態、設備、再利用の需要、敷地条件などを調べます。契約で土地と建物の価格を区分する場合は、その根拠を整理し、売主と買主が理解できる形にします。売主が課税事業者で業務用の建物を売る場合などは消費税の確認も必要になるため、契約前に税理士へ相談します。
当社が扱った世田谷区の相続土地では、古家や未登記部分の扱い、登記、測量、解体準備を進める中で、税理士が相続と売却に関わる税務を確認しました。建物を残すか解体するかにより必要な費用や条件が変わるため、税額と工事費を含めて売却方法を検討することが重要です。
申告用の計算と根拠を保管する
譲渡所得の申告をした後も、被相続人の取得時期、建物の価格、構造、利用の変遷、減価償却の計算、売却の契約と費用を説明できるよう保管します。家族が別々に持っている書面は、共有するものと原本の保管先を整理しておくと、追加確認がしやすくなります。
当社が扱った阿佐谷北の相続土地では、売却・解体・測量に関する書面を保管し、本人の了承を得て税理士と共有しました。税務の担当と不動産取引の担当が同じ記録を確認できるよう準備した対応です。必要な記録を売却の段階から集め、引渡し後の申告へつなげます。
土地と建物の計算過程を分けて残す
申告用の内訳では、次の項目を分けて記録します。
- 土地の購入費
- 建物の購入費
- 建物の減価償却
- 取得時の関連支出
- 売却時の費用
複数の共有者がいる場合は、それぞれの取得時期や持分に応じた計算を確認し、一人分の数値を他の人へそのまま使わないようにします。計算の前提と確認に使った契約書を一緒に保管しておくと、申告の内容を後から説明しやすくなります。
まとめ
相続した建物の取得費は、被相続人の購入費や建築費を引き継ぎ、減価償却費相当額等を差し引いて求めます。土地と建物を区分し、非業務用と賃貸等の計算を分け、相続前後の利用履歴を確認してください。取得費の記録、工事や申告の履歴を早めに整理することが、売却後の税務の準備に役立ちます。
相続した家の査定と売却準備をご相談ください
相続した家の売却には、建物の状態、登記、税務を合わせる専門知識が必要です。当社は杉並区・高円寺を拠点に1都3県の相続物件、訳あり物件、収益物件に対応しています。無料相談・無料査定で、売却・保有・買取などの選択肢をご案内します。
査定のみでも、売却を決めていない段階でもご相談いただけます。無理な売却提案やしつこい営業は行いません。古い購入書類が見つからない方も、手元に残るものと現在の状況からお聞かせください。
※お電話の際は、「ホームページを見た」とお伝えください。
