


相続した家を売った後の確定申告を税理士へ頼みたいが、費用の違いが分からない。相続税の申告を依頼したときの報酬に、売却後の申告も含まれるのか気になる。
このような場合は、申告する税金と依頼する業務の範囲を分けて確認します。税理士報酬に全国一律の料金表はなく、金額と含まれる対応を合わせて比較することが大切です。
当社は杉並区・高円寺を拠点に、東京都・神奈川県・埼玉県・千葉県の1都3県で相続不動産の売却を支援し、相続専門の税理士と連携しています。
この記事で解説すること
この記事では、相続不動産を売却したときの税理士費用と、依頼範囲の比較方法を解説します。
- 相続税申告と売却後の確定申告の違い
- 取得費調査・特例・人数による業務範囲
- 基本報酬・追加費用・申告後の対応
税理士費用は申告内容と依頼範囲で変わる
日本税理士会連合会は、従来の報酬規定が廃止され、税理士や税理士法人が説明責任のもとで報酬を算定することを案内しています。依頼する際は、委嘱の範囲と報酬を契約で確認します。売却価格を伝えて概算を聞く場合も、最終的に何の申告と調査を含む見積りなのかを確かめましょう。
相続税申告と売却後の確定申告を区別する
相続税は、亡くなった方から取得した財産などについて申告の要否を確認する税金です。一方、相続した不動産を売却した後は、譲渡所得に関する所得税・住民税の確認が必要になります。相続税申告を担当した税理士へ売却後の申告も頼む場合、追加の契約や見積りが必要かを聞いてください。
相続税の申告が不要だった方にも、売却益に関する申告が必要になることがあります。申告内容は、譲渡所得や適用する特例を個別に計算して判断します。売却代金、被相続人の購入費、売却経費などを整理して、申告の要否と報酬の両方を確認します。
税金そのものと専門家の報酬を分ける
見積りの税理士報酬と、売却によって納める所得税等は別の支出です。報酬の支払いを済ませた後も、申告した税額を納めるための資金が必要です。売却代金を分配するときは、売却費用と税理士費用、納税資金を分けて見込み、手元に残す金額を検討してください。
税理士以外にも、相続登記の司法書士、境界や建物調査の土地家屋調査士、紛争に関する弁護士などの費用が生じる場合があります。窓口がまとめて調整する場合も、各専門家が何を担当し、誰から請求が来るかを確認します。一つの見積りにどこまで含まれるかを把握することが、総額の比較に役立ちます。
見積りが変わる主な確認項目
相続不動産の売却では、売買契約の数字を申告書へ転記する前に、取得費や利用履歴、持分、特例の要件を確かめます。必要な調査と説明の量が案件ごとに違うため、見積りを依頼するときは、分かっている事情と未確認の点を具体的に伝えます。後から事情が判明した場合の追加費用の扱いも確認しましょう。
人数と物件数、共有の状況
共有不動産を複数人で売却すると、それぞれの持分や取得の経緯、他の所得などに応じて各人の申告を確認します。一人分の見積りなのか、複数人の申告を含むのかを明確にしてください。代表者が依頼する場合も、申告する本人の確認や契約が必要となる範囲を税理士へ聞きます。
物件が複数ある、土地を分けて売った、相続と生前購入の持分が混在する、といった場合も計算や確認が増えることがあります。所在地と土地・建物の区分、所有者と持分、取得した時期、売却した日を一覧にすると、見積りの条件をそろえやすくなります。売却価格の総額が同じでも、業務量は異なります。
古い購入費の調査と建物の計算
相続した不動産は、被相続人が買ったときの取得費を基に譲渡所得を計算します。古い売買契約書や建築費の記録が見つからない場合は、探す範囲と計算の進め方を相談します。書類がそろった案件と、購入の経緯から調べる案件では、依頼内容を同じものとして比較しないようにしましょう。
建物では、購入代金から減価償却費相当額等を差し引く確認も必要です。自宅だった期間と賃貸していた期間がある場合は、利用の履歴や過去の申告内容を整理します。税理士にどこまで調査・計算を任せ、依頼者が何を探すかを決めると、見積りと作業の前提が明確になります。
特例の比較と証明書の準備
相続税の取得費加算や空き家の特別控除などを検討する場合は、適用要件と有利不利の比較、証明書などの準備が加わります。特例の確認が基本報酬に含まれるか、種類ごとに追加となるか、申告前の比較まで対応するかを聞いてください。節税額が確定する前の説明と、実際の申告内容は区別します。
必要な証明書の取得は依頼者が行う場合もあります。自治体の確認書、登記、建築時期、居住状況を示すものなど、誰が何を用意するかを決めます。工事を伴う特例なら、工事前の相談や完了確認も必要です。申告期に入ってから依頼する場合は、期限までに対応できる条件を早めに確かめましょう。
税理士へ見積りを依頼するときの伝え方
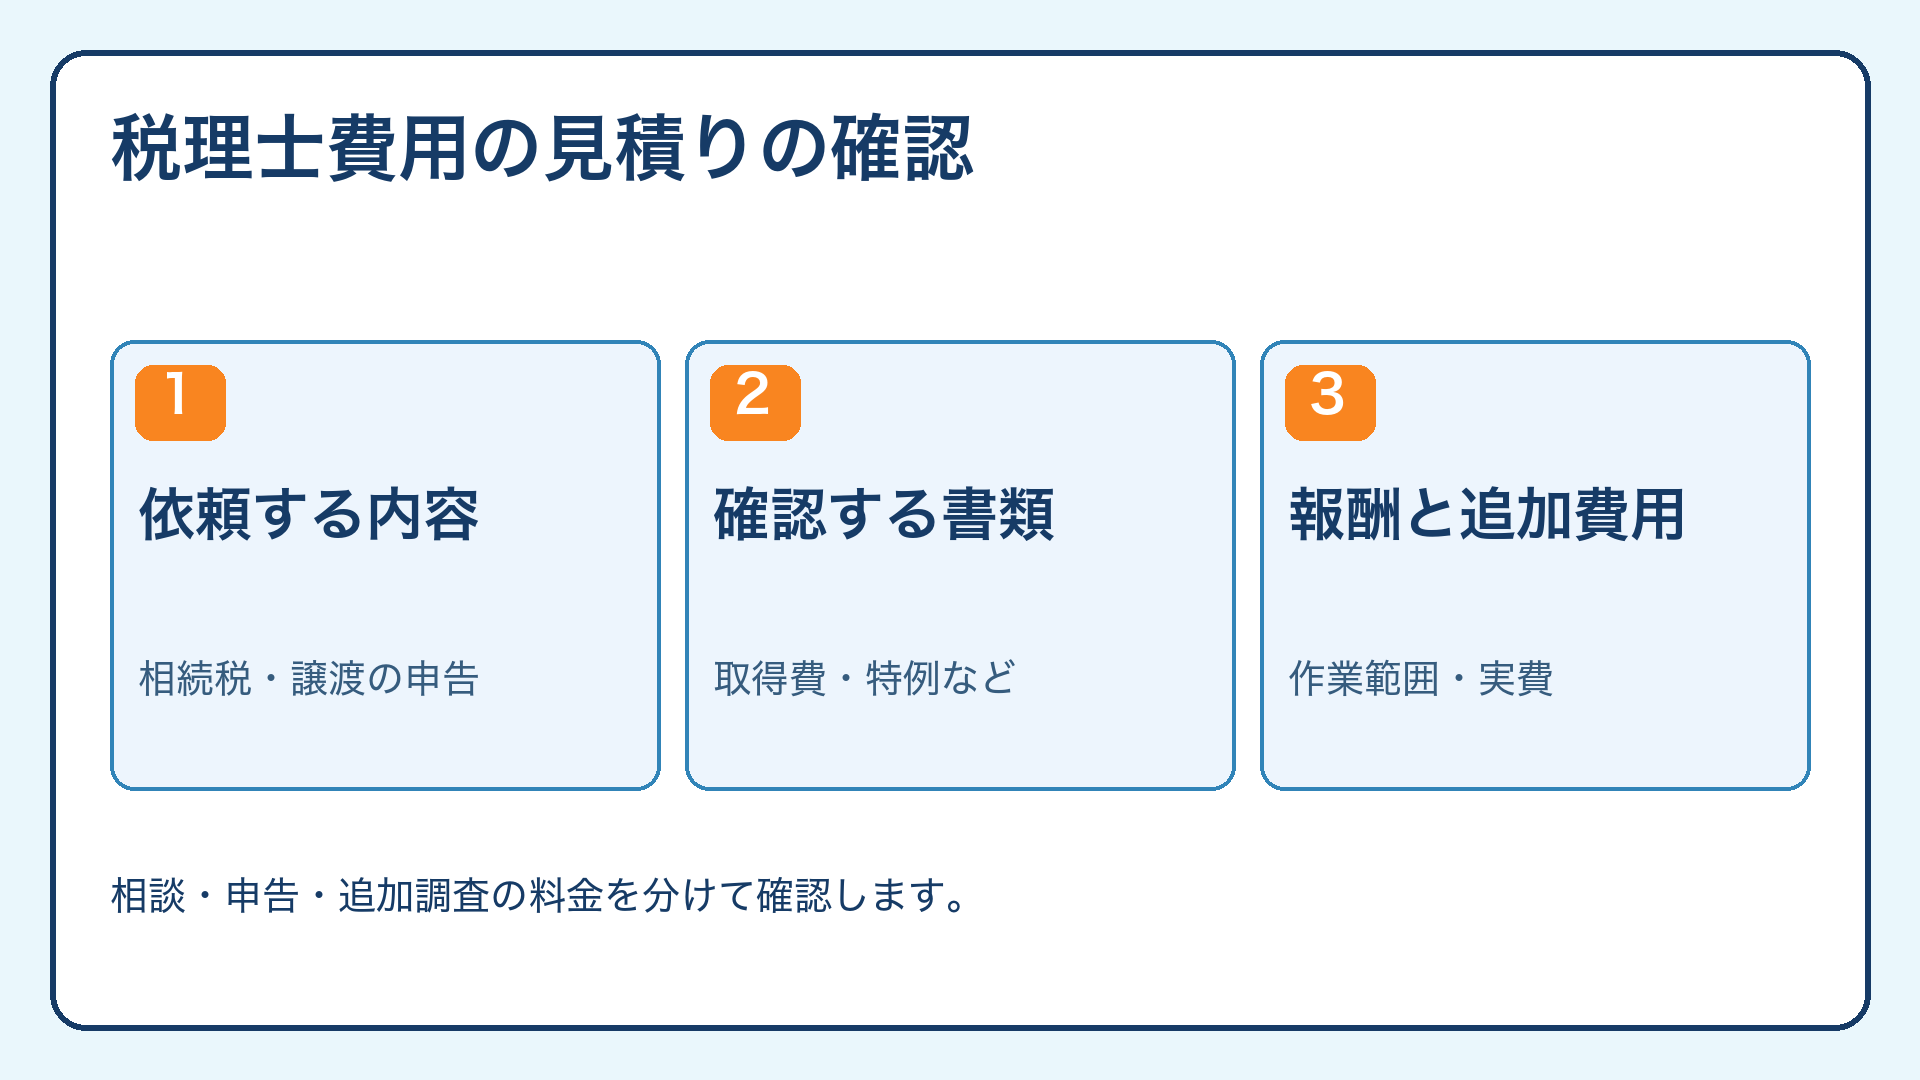
費用を比較するときは、同じ情報をもとに、同じ範囲の業務について見積りを取ります。「相続不動産を売ったので確定申告を頼みたい」という説明に加え、売却した人と持分、売却時期、価格、取得費の記録、特例の検討状況を伝えると、見積りの精度を上げやすくなります。
初回に準備する書類と確認事項
初回相談では、次の書面を確認します。
- 売却の契約書と決済の明細
- 仲介・測量・解体などの請求書や領収書
- 被相続人の購入や建築に関する書面
- 登記事項証明書
- 相続税の申告書の控え
すべてがそろっていない場合は、見つかっているものと不足しているものを分けて伝えてください。
相続人の取得時期、売却前の居住・賃貸の履歴、親族への売却かどうか、相続税の課税の有無も大切です。書類の原本を預ける場合は、控えと預りの記録を保管します。税理士に質問したい点をまとめておくと、初回相談で費用の条件と今後の進め方を確認しやすくなります。
基本報酬と追加報酬の条件を聞く
見積りでは、次の対応まで含むかを確認します。
- 税務相談
- 譲渡所得の計算
- 申告書の作成
- 提出
- 納付の案内
給与や年金、不動産所得など他の所得も含めて確定申告を依頼する場合は、どの所得の申告まで含むかを明記してもらいましょう。申告する人や物件が増えた場合の扱いも確認します。
次の対応などで追加料金が生じる条件を聞きます。
- 追加調査
- 特例の追加
- 過年度の訂正
- 期限直前の依頼
- 申告後の税務署からの照会
報酬は税込みか、証明書代や交通費などの実費は別か、いつ支払うかも確かめてください。金額の変更が見込まれる場合に、着手前の説明と承諾を受けられるかを確認すると安心です。
相談だけの依頼と申告代理を分ける
自分で申告する予定なら、計算や特例についての相談、申告書の確認だけを受けられるかを聞きます。相談の時間と回数、回答の方法、書面での説明があるかによって、依頼の範囲が変わります。相談料が後の申告報酬に含まれるか、別の費用かも確かめましょう。
申告代理まで依頼する場合は、必要書類を渡す締切、内容の確認方法、申告書の最終確認、提出後の控えの受領を決めます。相談で説明を受けただけの状態と、税務代理を正式に依頼した状態を区別してください。期限の管理を誰が行うか、納付手続きを本人が行うかも契約時に確認します。
売却前から税理士と不動産会社を連携させる
申告の費用を考えるときは、契約前に相談したほうが確認しやすいこともあります。特例のための居住状況や解体の順番、取得費の記録、決済日など、売却の進め方に税務上の条件が関わるためです。税理士の判断と不動産会社の工程調整をつなげて準備しましょう。
会社間の連携と報酬契約を確認する
当社は相続専門の税理士と連携し、相続や売却に関する税務の確認につなげています。売却の提案では、査定価格と必要な支出を整理し、税理士による税務の見通しと合わせて比較します。税額の確定や申告は税理士が担当し、不動産会社の査定と税務判断の役割を明確にしています。
税理士の紹介を受ける場合も、依頼者と税理士の間で業務と報酬を確認します。紹介を受けた段階で申告を依頼したことにはならないため、相談後に契約内容を確かめてください。共有する個人情報や契約書の範囲についても本人の了承を得て、必要な確認を進めます。
実際の売却では記録の共有を準備する
当社が扱った阿佐谷北の相続土地では、売却・解体・測量などに関係する書面を保管し、所有者の了承を得て税理士へ共有しました。税理士が申告に必要な事実や金額を確認できるように、売却の段階から記録を整えた対応です。支出ごとの目的と内容を税理士へ伝え、取得費・譲渡費用に含める範囲を確認します。
世田谷区の相続土地では、税理士が相続税や譲渡所得税、検討する特例の条件を確認し、登記・測量・解体準備と連携しました。申告を依頼する費用と、売却の準備費用を分けながら、必要な工程を進めた対応です。具体的な特例の適用と税額は、対象物件と相続人の条件を調べて判断します。
費用を支払った後の確認と保管
申告を依頼したら、最終的な申告書の内容、納付額、納付方法と期限、提出した控えを確認します。電子申告の場合も、受付の結果や申告書の控えを受け取り、後から説明できるよう保管してください。修正が必要になった場合や、税務署から問い合わせがあった場合の連絡先も決めておきます。
税理士費用を譲渡所得から差し引けるかは、支出した目的や業務内容を確認する必要があります。申告報酬と仲介手数料などは業務の目的が異なるため、所得計算では費用ごとの取扱いを確かめます。報酬明細と領収書を保管し、所得計算上の扱いを税理士に確認してください。
報酬と納税額を比較する際は、適正な申告、必要な特例の検討、記録の整理に何を依頼したいかを考えます。報酬の安さに加え、相続不動産の売却を扱う業務範囲、説明の分かりやすさ、期限内に確認できる体制が選択の材料になります。依頼内容を具体的にするほど、双方の認識の違いを減らせます。
まとめ
相続不動産を売却したときの税理士費用は、相続税申告と譲渡所得の確定申告を分けて確認します。人数、物件数、取得費の調査、特例、申告後の対応をそろえて見積りを比べましょう。報酬と税金、他の専門家の費用を区別し、売却前から記録を整理することが大切です。
相続売却と税務の準備をご相談ください
相続不動産の売却には税務と登記、不動産取引の専門知識が必要です。当社は杉並区・高円寺を拠点に1都3県で、相続物件、訳あり物件、収益物件の売却に対応しています。無料相談・無料査定で、ご状況に合わせて売却・保有・買取の選択肢をご案内します。
査定のみでも、売却を決めていない段階でもご相談いただけます。無理な売却提案やしつこい営業は行いません。税理士への依頼内容が分からない場合も、売却の予定と気になる点をお聞かせください。
※お電話の際は、「ホームページを見た」とお伝えください。
