


「最近、親が階段で転びそうになった」
「実家が広すぎて、母ひとりでは持て余している」
「自分は遠方に住んでいて、実家の庭木や郵便物の管理に手が回らない」
親御様が高齢になると、実家の将来は「いつかは考えなければならない」と分かっていても、なかなか切り出しにくいテーマです。
かといって、施設への入居や相続が始まってから慌てて考えると、費用、手続き、家族の意見の違いが一度に押し寄せて、冷静な判断が難しくなってしまいます。
まずお伝えしたいのは、実家は必ずしも売る必要はないということです。
住み続ける、同居・近居する、住み替える、売却する、賃貸に出すなど、選択肢は複数あり、親御様の希望や健康状態、ご家族の事情によって最適な答えは変わります。
大切なのは、親御様ご本人の希望を確認したうえで、「住まい」「お金」「管理」「名義」 の4つを整理しておくことです。
この記事では、選択肢の比較、家族での話し合い方、売却の手順、費用と税金、名義や相続の注意点までを順番に解説します。
制度の内容は、2026年10月時点で公表されている国税庁・法務省などの公的情報をもとにしています。
📋 目次
1. 高齢の親が住む実家について、よくある悩みとは?
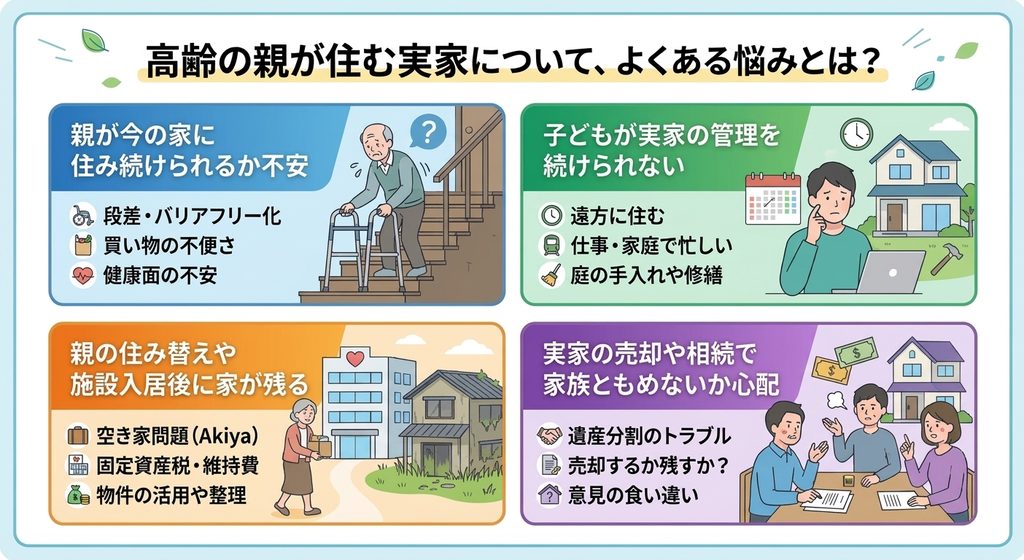
高齢の親が住む実家のお悩みは、大きく分けて「親の暮らしの安全」「実家の管理負担」「施設入居後の家の扱い」「売却・相続での家族間トラブル」の4つです。
自分だけが悩んでいるわけではありません。
まずは、ご自身がどのタイプに近いかを整理してみましょう。
1-1. 親が今の家に住み続けられるか不安
長年住み慣れた家でも、年齢とともに暮らしにくさは少しずつ増えていきます。
- 階段や段差、浴室などで転倒しないか心配
- 買い物や通院が難しくなってきた
- 一人暮らしで、緊急時にすぐ駆けつけられる人が近くにいない
- 建物が古く、修繕費がかさみそう
特に築年数の古い戸建ては、冬場の寒さによる浴室・脱衣所での事故なども心配されます。
親御様自身はまだ大丈夫と思っていても、お子様から見ると不安に映ることはよくあります。
1-2. 子どもが実家の管理を続けられない
- 実家まで遠く、頻繁に帰省できない
- 庭木の手入れ、掃除、水回りの点検などの負担が大きい
- 仕事や子育てと、親の支援の両立が難しい
親のためだからと無理を重ねると、お子様ご自身の生活が苦しくなってしまいます。
管理を一人で抱え込まないことも、実家と上手に向き合うコツです。
1-3. 親の住み替えや施設入居後に家が残る
- 施設に入っても、家は残しておくべきか
- 空き家の維持費や防犯面が心配
- 売却する場合、家財道具をどう片付ければよいのか分からない
家は人が住まなくなると、思った以上に早く傷みます。
とりあえずそのままにしておくことが、あとで大きな負担になるケースは少なくありません。
1-4. 実家の売却や相続で家族ともめないか心配
- 親は売りたくないが、子どもは売却を希望している
- 兄弟姉妹の意見が一致しない
- 不動産の名義や住宅ローンの状況が分からない
- 相続税や売却時の税金が心配
実家の話し合いがこじれる原因の多くは、お金そのものよりも情報が共有されていないこと にあります。
名義、ローン、親の希望を家族が同じ認識で把握しておくだけで、話し合いは大きく進めやすくなります。
悩みごとの「最初に確認したいこと」一覧
| 悩み | 最初に確認したいこと |
| 親が安全に暮らせるか | 住宅の状態、生活環境、見守り体制 |
| 管理が負担になっている | 管理する人、修繕費、外部サービス |
| 施設入居後の家が心配 | 将来の利用予定、保有費用 |
| 売却したいが親が反対 | 親の希望、売却に対する不安 |
| 相続でもめそう | 名義、相続人、家族間の話し合い |
表のとおり、悩みの種類によって最初にやることは異なります。
次の章では、実家の将来を考えるための5つの選択肢を比べていきます。
2. 高齢の親が住む実家はどうする?5つの選択肢を比較
実家の選択肢は、「住み続ける」「子どもと同居・近居する」「施設などへ住み替える」「売却する」「賃貸に出す・保有する」の5つです。
どれが正解ということはなく、親の希望、資金、家の状態、管理する人の有無によって最適な方法は変わります。
2-1. 親が今の実家に住み続ける
住み慣れた地域や、ご近所との関係をそのまま続けられるのが最大の魅力です。
引っ越しのような大きな費用や、環境が変わることによる心身の負担も避けられます。
- 手すりの設置、段差の解消、浴室や暖房設備の見直しなど、安全のための改修を検討する
- 固定資産税、火災保険料、修繕費など、家を持ち続けるための費用を確認する
- 将来、介護や見守りが必要になったときの支援体制(家族・介護サービス・地域の支援)を考えておく
「家は古いけれど、母は住み慣れた町を離れたくない」というご相談はとても多くあります。
この場合、売却を急ぐ必要はありません。
まずは建物の安全性と、日々の見守りの体制を見直すことから始めましょう。
2-2. 子どもと同居・近居する
同居は、日常的な見守りや支援がしやすい方法です。
近居は、親御様の生活の自立を保ちながら、何かあればすぐ駆けつけられる距離に住む方法です。
- お子様の通勤、家族構成、住居費への影響も考慮する
- 実家を残す場合は、誰が管理するのかを決めておく
- 同居は、親子双方の生活リズムや家事の分担についても話し合っておく
同居や近居が必ずしも最善とは限りません。
親子双方が無理なく続けられる形を探すことが大切です。
2-3. 高齢者向け住宅や施設へ住み替える
高齢者向けの住まいには、生活支援や介護サービスが付いた住宅や、介護施設など、さまざまな種類があります。
サービスの内容や入居条件、費用は施設ごとに異なります。
- 入居一時金、月額費用、介護費用などを事前に確認する
- 入居後に実家へ戻る可能性があるかも考えておく
施設の種類ごとの細かな違いは、お住まいの自治体の窓口や地域包括支援センターなどで相談できます。
2-4. 実家を売却する
売却すると、維持管理の負担がなくなり、売却代金を住み替え費用や今後の生活費に充てられる可能性があります。
- 売却価格から、諸費用や住宅ローン残債などを差し引いて考える必要がある
- 親が住み続けている場合は、売却時期と引っ越し時期の調整が必要
- 売却の意思決定や契約は、名義人本人の意思確認が基本
「売れば必ず得をする」というわけではありません。
売却後の住居費や生活費も含めて、トータルで比較しましょう。
2-5. 実家を賃貸に出す、または保有する
将来、親やご家族が再び住む可能性があるなら、保有を続けるのも一つの選択です。
賃貸に出せば家賃収入を得られる可能性もあります。
- 空室、修繕、入居者対応などの負担がある
- 建物の状態や立地によっては、賃貸に向かない場合もある
賃貸に出す場合は、入居者を募集する前に、建物の状態や周辺の賃料相場を不動産会社に確認しておくと安心です。
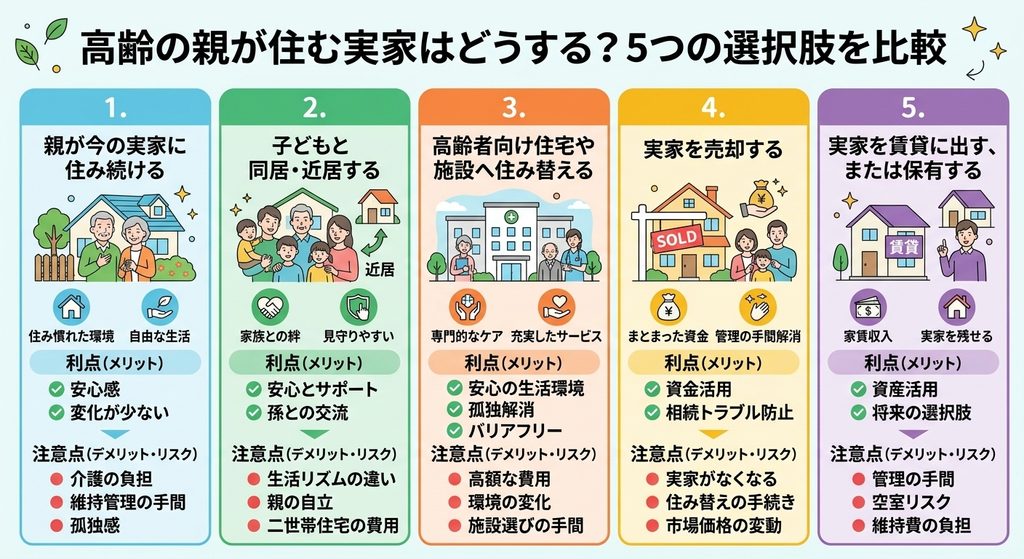
5つの選択肢のメリット・注意点を比較
| 選択肢 | 主なメリット | 主な注意点 |
| 住み続ける | 生活環境を変えずに済む | 安全対策・修繕・管理が必要 |
| 同居・近居 | 家族が支援しやすい | 双方の生活への影響 |
| 施設などへ住み替え | 生活支援を受けられる選択肢がある | 入居条件・費用の確認 |
| 売却する | 管理負担を減らせる | 売却費用・住み替え先の確保 |
| 賃貸・保有 | 将来の利用や賃料収入を検討できる | 維持費・空室・修繕の負担 |
どの方法が正解かは、ご家庭によって異なります。
親の希望、資金、家の状態、管理する人の有無を総合的に考えることが大切です。
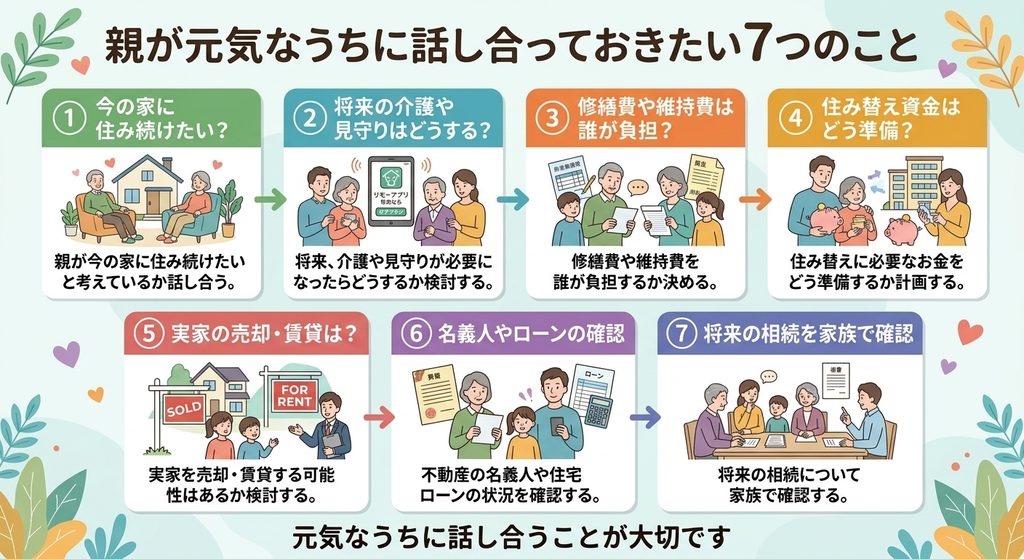
3. 親が元気なうちに話し合っておきたい7つのこと
実家の将来について話し合うときは、「親の希望」「介護・見守り」「お金」「名義」「相続」の順に確認していくと、感情的になりにくく、整理しやすくなります。
親御様が元気で、ご自身で判断できるうちに話し合っておくことが、選択肢を広げる一番の近道です。
3-1. 親は今の家に住み続けたいと考えているか
最初に確認するのは、親御様ご本人の希望です。
- 今の家で暮らし続けたいのか
- 不便に感じていることはあるか
- 住み替えに抵抗を感じる理由は何か
お子様が心配していることと、親御様が実際に困っていることは、意外と食い違っているものです。
親の気持ちを聞かないまま、売却や住み替えを進めないことが大前提です。
3-2. 将来、介護や見守りが必要になったらどうするか
今の生活だけでなく、将来、通院、買い物、家事などの支援が必要になった場合も考えます。
家族が支援できる範囲、利用できる介護サービス、住み替えの可能性を整理しておきましょう。
3-3. 修繕費や維持費を誰が負担するか
実家を持ち続ける場合は、固定資産税、火災保険料、修繕費などがかかります。
親御様の年金などの収入で負担できるのか、お子様が費用を負担する場合はどう分担するのかを話し合います。
3-4. 住み替えに必要なお金をどう準備するか
住み替えには、引っ越し費用、賃貸なら敷金などの初期費用、施設なら入居費用などがかかる場合があります。
実家の売却代金を充てる場合も、売却価格の全額が手元に残るわけではない点には注意が必要です(詳しくは第4章で解説します)。
3-5. 実家を売却・賃貸する可能性はあるか
今は住み続けたいと考えていても、将来は管理が難しくなるかもしれません。
今すぐ結論を出す必要はありませんが、将来の選択肢について家族で認識を共有しておくことが大切です。
3-6. 不動産の名義人や住宅ローンの状況を確認する
登記事項証明書(その不動産の所有者や権利関係が記録された公的な書類。法務局で取得できます)で、所有者を確認します。
あわせて、住宅ローンや抵当権(ローンの担保として設定される権利)が残っていないかも調べます。
「父親の家だと思っていたら、実は夫婦の共有名義だった」「亡くなった祖父母の名義のままだった」というケースもあります。
3-7. 将来の相続について家族で確認する
相続人になる可能性のある家族、不動産以外の財産、実家を誰かが引き継ぐ可能性などを確認します。
相続の話題は切り出しにくいものですが、将来の行き違いを防ぐためにも、親御様の希望を尊重しながら話し合うことが重要です。
実家の将来を考えるチェックリスト
家族で話し合うときの確認シートとしてご活用ください。
- ☐ 親本人の希望を聞いた
- ☐ 現在の生活で不便なことを確認した
- ☐ 実家の名義人を確認した
- ☐ 住宅ローンや維持費を確認した
- ☐ 将来の住み替え先を検討した
- ☐ 実家の管理を誰が担うか話し合った
- ☐ 売却・賃貸・相続の可能性を話し合った
すべてにチェックが付かなくても大丈夫です。
まずは1つ目の親本人の希望を聞くことから始めてみてください。
4. 高齢の親が住む実家を売却する前に確認したい5つの注意点
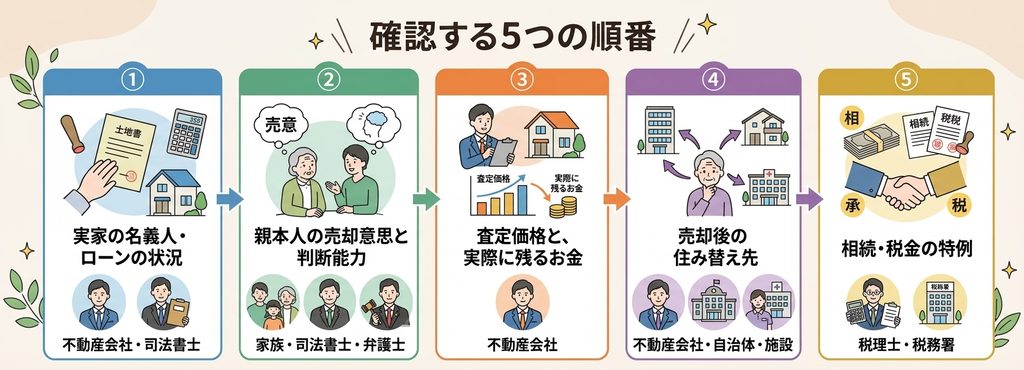
実家の売却を考えるときは、「名義」「親本人の意思」「手取り額」「売却後の住まい」「税金」の5点を、この順番で確認するとスムーズです。
いきなり査定や売り出しを始める前に、ここを整理しておくだけで、手続きのやり直しや家族間のトラブルを防ぎやすくなります。
確認する5つの順番
| 順番 | 確認すること | 主な相談先 |
| ① | 実家の名義人・ローンの状況 | 不動産会社・司法書士 |
| ② | 親本人の売却意思と判断能力 | 家族・司法書士・弁護士 |
| ③ | 査定価格と、実際に残るお金 | 不動産会社 |
| ④ | 売却後の住み替え先 | 不動産会社・自治体・施設 |
| ⑤ | 相続・税金の特例 | 税理士・税務署 |
4-1. 実家の名義人を確認する
不動産を売却するとき、出発点になるのは「誰が所有者か」の確認です。
親が住んでいる家だからといって、必ずしも親ひとりの名義とは限りません。
- 登記事項証明書で所有者を確認する(法務局で取得できます)
- 単独名義か、共有名義(複数人で持ち分を分け合っている状態)かを確認する
- 建物と土地で、所有者が異なっていないかを確認する
- 亡くなった祖父母などの名義が、そのまま残っていないかを確認する
- 住宅ローンや抵当権が残っていないかを確認する
名義や権利関係によって、必要な手続きが変わります。
不動産会社へ相談する前に確認しておくと、その後の話がとてもスムーズです。
4-2. 親本人の売却意思と判断能力を確認する
不動産の売却では、所有者ご本人が、売却の意味や契約の内容を理解したうえで、ご自身の意思で決めることが大切です。
認知症の診断があるからといって、診断名だけで売却できるかどうかが一律に決まるわけではありません。
一方で、契約の内容を理解して判断することが難しい状態の場合は、通常の手続きで契約を進められないことがあります。
また、ご家族であることだけを理由に、親御様に代わって売却の契約をすることはできません。
契約時の判断能力は、個別の状況に応じて確認されます。
ご本人の意思確認が難しい場合は、司法書士や弁護士などの専門家に相談し、成年後見制度(判断能力が十分でない方に代わって、家庭裁判所が選んだ人が財産管理などを支援する制度)を含めた対応を確認しましょう。
なお、成年後見人などが、本人が住んでいる、または以前住んでいた居住用不動産を売却する場合は、原則として家庭裁判所の許可が必要です。
許可が必要なケースでは、家族や成年後見人の判断だけで売却を進めることはできません。
該当する可能性がある場合は、売却の準備を始める前に、司法書士や弁護士などの専門家へ確認しましょう。
【2026年の制度改正について】
2026年6月に、成年後見制度を見直す民法等の改正法が成立し、同月24日に公布されました。
「後見・保佐・補助」の3つに分かれていた法定後見制度を「補助」に一本化することなどが盛り込まれています。
ただし、施行日は公布から2年6か月を超えない範囲内で政令により定められる予定で、具体的な日は今後の政府発表を確認する必要があります。
施行までは、現行制度を前提に対応を検討しましょう。
現時点(2026年10月)では、従来の制度の運用が続いています。
ご相談の時期によって手続きが変わる可能性があるため、必ず最新の情報を専門家に確認してください。
4-3. 不動産の査定価格と実際に残るお金を区別する
不動産会社が出す査定価格は、「このくらいで売れそうです」という売却を検討するための目安です。
その金額で必ず売れることを保証するものではありません。
また、売れた金額がそのまま手元に残るわけでもありません。
次の例で、売却価格と手取り額の違いを見てみましょう(説明用の仮定です)。
| 項目 | 金額 | 内容 |
| 売却価格 | 3,000万円 | 買主と合意した売買価格 |
| 仲介手数料・その他の費用 | ▲120万円 | 仲介手数料の上限(税込105.6万円)に、登記費用や印紙税などを加えた仮の金額 |
| 住宅ローン残債 | ▲500万円 | 売却時に完済する残りのローン |
| 税金等控除前の差引額 | 2,380万円 | 3,000万円 − 120万円 − 500万円 |
この例は、仕組みを説明するための仮定です。
実際の仲介手数料、登記費用、ローン残債などにより金額は変わります。
また、税金は別途計算が必要です(第6章で解説します)。
仲介手数料の計算方法も、第6章で詳しくご紹介します。
この例の2,380万円は、仲介手数料などの諸費用と住宅ローン残債を差し引いた金額であり、最終的な手取り額ではありません。
譲渡所得税などが発生する場合や、引っ越し費用・家財処分費用などがかかる場合は、実際に残る金額がさらに変わります。
また、諸費用120万円は、仲介手数料やその他の費用を仮定した説明用の金額です。
測量、建物の解体、家財の処分などが必要な場合は、費用がさらに増えることがあります。
売却前に物件の状況を確認し、個別に見積もりを取ることが大切です。
4-4. 売却後の住み替え先を先に検討する
親御様が今も実家に住んでいる場合は、売却後にどこで暮らすのかを、先に決めておく必要があります。
- 賃貸住宅へ移る
- お子様と同居・近居する
- 高齢者向け住宅や施設へ入居する
- 別の持ち家へ住み替える
新居の入居条件、家賃、引っ越しの時期などを確認し、売却の時期と住み替えの時期を合わせることが大切です。
高齢の方の賃貸入居は、物件によっては条件の確認に時間がかかることもあるため、余裕をもったスケジュールを組みましょう。
4-5. 相続や税金の問題を事前に確認する
親御様が存命中に自宅を売却する場合と、亡くなった親から相続した不動産を売却する場合とでは、手続きも税金の扱いも異なります。
マイホームを売却したときは、一定の要件を満たせば、売却で得た利益(譲渡所得)から最高3,000万円を差し引ける特例があります。
ただし、親子など特別な関係にある人への売却は原則として対象外になるなど、適用条件があります。詳しくは第6章で解説します。
相続した空き家の売却にも、別の特例があります。「特例が使えるはず」と決めつけず、売却前に税理士や税務署などで確認しましょう。
5. 親が施設へ入居したら実家はどうする?空き家の管理方法
親御様が施設へ入居したり、お子様と同居したりして実家が空き家になっても、建物の維持管理は必要です。
「そのまま放置」は一番避けたい状態で、管理方法を決めたうえで、残す・貸す・売るのどれにするかを判断していきます。
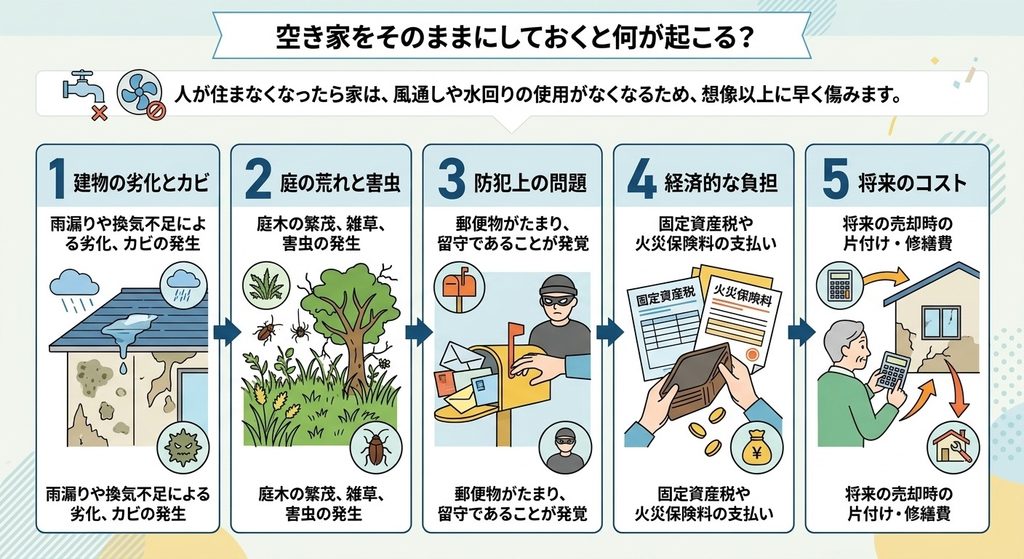
5-1. 空き家をそのままにしておくと何が起こる?
人が住まなくなった家は、風通しや水回りの使用がなくなるため、想像以上に早く傷みます。
- 雨漏りや換気不足による建物の劣化、カビの発生
- 庭木の繁茂、雑草、害虫の発生
- 郵便物がたまることによる、留守であることの発覚(防犯上の問題)
- 固定資産税や火災保険料などの継続的な負担
- 将来の売却時に必要になる、片付けや修繕の費用
さらに、空き家の管理が不十分な状態が続くと、自治体から指導を受けたり、税金の負担が重くなったりする場合があります。
【空家法の改正について】
2023年12月13日に施行された改正空家法(空家等対策の推進に関する特別措置法)では、倒壊などの危険がある「特定空家」になる前の段階の「管理不全空家」についても、自治体から勧告(改善を促す正式な働きかけ)を受けると、土地の固定資産税を軽くする住宅用地特例の対象から外れるようになりました。
特例が外れると、土地の固定資産税の負担が増える可能性があります。増え方は、土地の条件や税額の計算によって異なります。
なお、「特定空家」は倒壊の危険や衛生上の問題などがすでにある状態の空き家、「管理不全空家」はそのまま放置すると特定空家になるおそれのある状態の空き家を指します。
詳しくは国土交通省の資料もご覧ください。
すべての空き家で、すぐに税金が上がるわけではありません。
適切に管理されている空き家であれば、特例は引き続き受けられます。
判定や運用は自治体によって異なるため、心配な場合は、実家のある市区町村の窓口に確認しましょう。
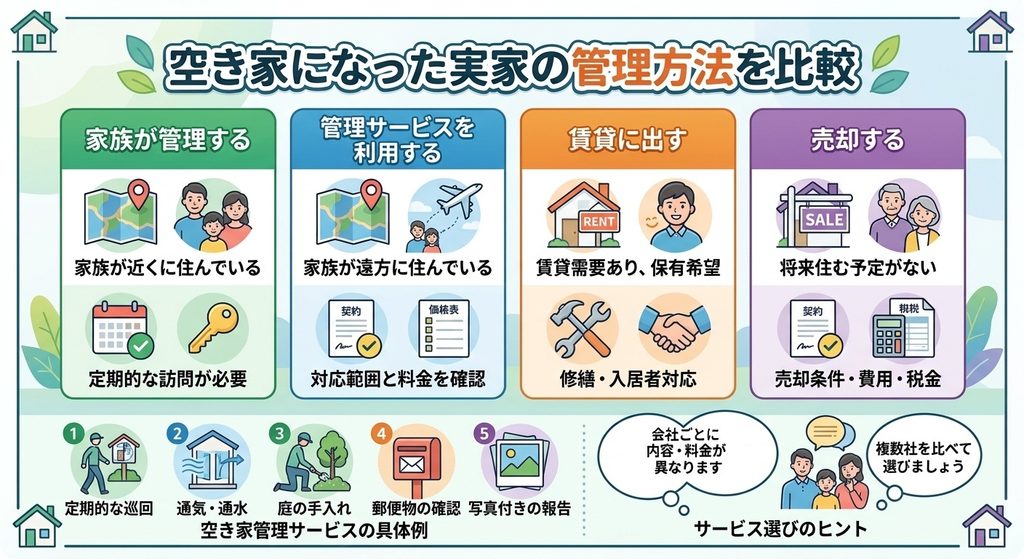
5-2. 空き家になった実家の管理方法を比較
| 管理方法 | 向いているケース | 注意点 |
| 家族が管理する | 家族が近くに住んでいる | 定期的な訪問が必要 |
| 管理サービスを利用する | 家族が遠方に住んでいる | 対応範囲と料金を確認 |
| 賃貸に出す | 賃貸需要があり、保有を希望する | 修繕・入居者対応が必要 |
| 売却する | 将来住む予定がない | 売却条件・費用・税金を確認 |
空き家の管理サービスでは、定期的な巡回、通気・通水、庭の手入れ、郵便物の確認、写真付きの報告などを行うところが多くあります。
サービスの内容や料金は会社ごとに異なるため、複数社を比べて選びましょう。
5-3. 実家を残すか売るか迷ったときの判断基準
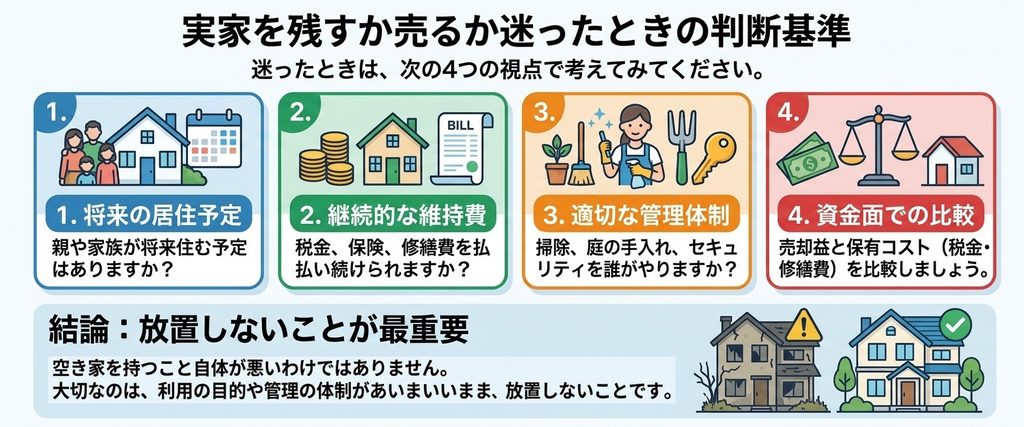
迷ったときは、次の4つの視点で考えてみてください。
- 親や家族が、将来その家に住む予定があるか
- 維持費を、継続して負担できるか
- 適切に管理できる人がいるか
- 売却した場合と、保有した場合で、資金面にどのような違いがあるか
空き家を持つこと自体が悪いわけではありません。
大切なのは、利用の目的や管理の体制があいまいなまま、放置しないことです。
6. 高齢の親が住む実家の売却にかかる費用と税金
実家を売却すると、仲介手数料などの「費用」がかかり、売却して利益が出た場合は「税金」がかかることがあります。
ただし、一定の条件を満たすと税金が軽くなる特例もあります。
費用と税金は、売却前に見通しを立てておくことで、手取り額のイメージがつかみやすくなります。
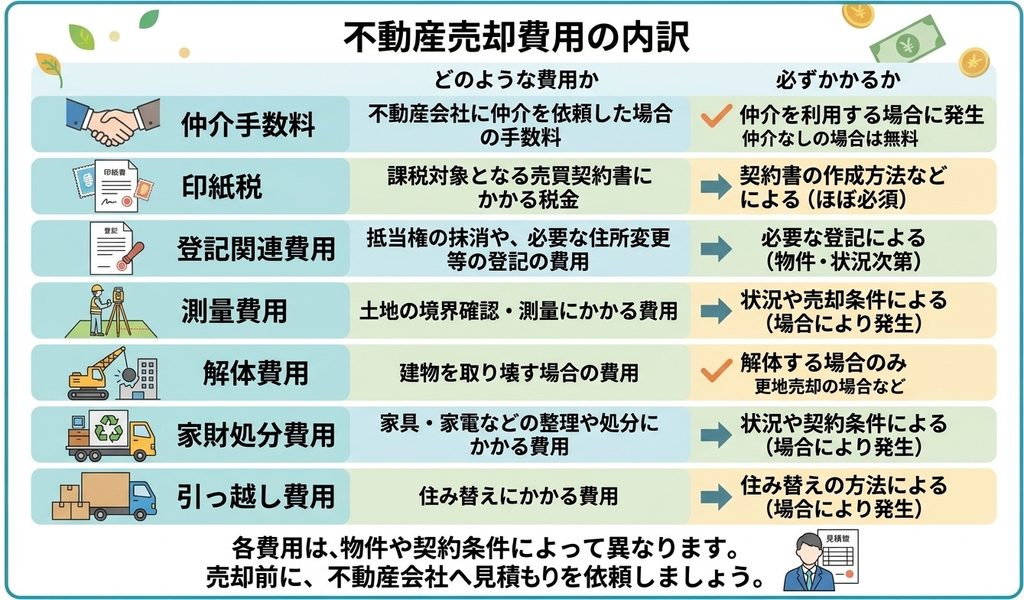
6-1. 実家の売却時にかかる主な費用
| 費用項目 | どのような費用か | 必ずかかるか |
| 仲介手数料 | 不動産会社に仲介を依頼した場合の手数料 | 仲介を利用する場合に発生 |
| 印紙税 | 課税対象となる売買契約書にかかる税金 | 契約書の作成方法などによる |
| 登記関連費用 | 抵当権の抹消や、必要な住所変更等の登記の費用 | 必要な登記による |
| 測量費用 | 土地の境界確認・測量にかかる費用 | 状況や売却条件による |
| 解体費用 | 建物を取り壊す場合の費用 | 解体する場合のみ |
| 家財処分費用 | 家具・家電などの整理や処分にかかる費用 | 状況や契約条件による |
| 引っ越し費用 | 住み替えにかかる費用 | 住み替えの方法による |
各費用は、物件や契約条件によって異なります。
売却前に、不動産会社へ見積もりを依頼しましょう。
仲介手数料の上限額(目安)
仲介手数料の上限は、宅地建物取引業法にもとづいて国土交通省が定めており、これを超えて受け取ることはできません。
通常の売買で、売買価格(税抜)が400万円を超える場合は、上限額を求める速算式として「売買価格 × 3% + 6万円 + 消費税」 が用いられます(建物の消費税など、価格の扱いには注意が必要です)。
| 売買価格 | 仲介手数料の上限(税込・10%) |
| 1,000万円 | 39.6万円 |
| 2,000万円 | 72.6万円 |
| 3,000万円 | 105.6万円 |
| 5,000万円 | 171.6万円 |
表の金額は、一般的な売買における仲介手数料の上限額です。
実際に支払う金額は、不動産会社との媒介契約によって決まり、上限額より低い場合もあります。
なお、2024年7月1日の改正で、売買価格が800万円以下の宅地・建物については、一定の条件のもとで、通常の計算による上限を超える仲介手数料を設定できる特例が適用されています。
上限は依頼者一方につき税込33万円です。
ただし、必ず33万円になるわけではなく、仲介業務に要する費用などを踏まえた金額となります。
特例を適用する場合は、媒介契約の締結に際して事前に説明を受け、合意する必要があります。
上の表はあくまで上限額で、実際の金額は不動産会社との契約によって決まります。
6-2. 実家を売却したら税金はかかる?
不動産を売って利益が出た場合、その利益(譲渡所得)に対して所得税と住民税がかかります。
売却価格そのものに税金がかかるわけではありません。
譲渡所得の基本的な考え方は、次のとおりです。
売却価格 −(取得費 + 譲渡費用)= 譲渡所得
- 取得費:その不動産を買ったときの代金や諸費用など。建物は、年数に応じた価値の減少分(減価償却費相当額)を差し引いて計算します。
- 譲渡費用:売却のためにかかった費用(仲介手数料、売買契約書の印紙代など)。
実家は購入から長い年月がたっていて、購入時の資料が残っていないこともよくあります。取得費が分からない場合や、実際の取得費が売却価格の5%を下回る場合は、売却価格の5%を取得費(概算取得費)として計算する方法があります。ただし、実際の取得費を確認できる場合は、購入時の契約書や領収書などの資料を探し、実際の取得費で計算する場合と比較することが大切です。どちらの方法が有利かによって、譲渡所得や税額が変わる可能性があります。
土地や建物の譲渡所得は、所有期間によって税率が異なります。
売却した年の1月1日時点で所有期間が5年を超えている場合は「長期譲渡所得」、5年以下の場合は「短期譲渡所得」として扱われます。
長期譲渡所得の税率は、通常、所得税・復興特別所得税・住民税を合わせて約20.315%です。
ただし、適用される特例や個別の事情によって税額は変わるため、実際の税額は個別に確認する必要があります。
親が住んでいた家を売るときの特例「3,000万円特別控除」
マイホーム(居住用財産)を売却したときは、所有期間の長短に関係なく、譲渡所得から最高3,000万円を差し引ける特例があります。
主な要件は次のとおりです。
- 自分が住んでいる家を売る、または住まなくなった日から3年を経過する日の属する年の12月31日までに売ること
- 親子や夫婦など、特別な関係にある人への売却は対象外になること
- 家屋を取り壊した場合などは、追加の要件があること
親御様が施設へ入居しただけで、自動的に特例が使えるわけではありません。
所有者が親御様ご本人であること、住まなくなった日から3年を経過する日の属する年の12月31日までに売却することなどを確認し、売却前に国税庁の要件を確認のうえ、必要に応じて税理士や税務署へ相談してください。
また、家屋を取り壊して敷地を売却する場合などは、売却契約の時期や敷地の利用状況について別の要件があるため、通常の家屋付き売却と同じように判断しないことが大切です。
詳しくは国税庁の「No.3302 マイホームを売ったときの特例」をご覧ください。
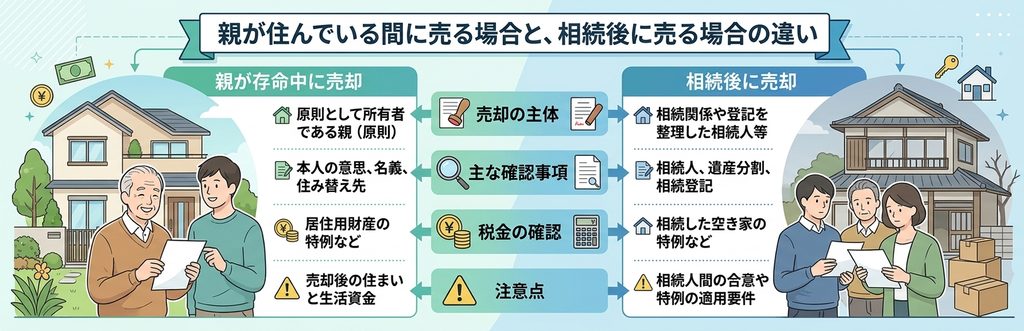
6-3. 親が住んでいる間に売る場合と、相続後に売る場合の違い
| 比較項目 | 親が存命中に売却 | 相続後に売却 |
| 売却の主体 | 原則として所有者である親 | 相続関係や登記を整理した相続人等 |
| 主な確認事項 | 本人の意思、名義、住み替え先 | 相続人、遺産分割、相続登記 |
| 税金の確認 | 居住用財産の特例など | 相続した空き家の特例など |
| 注意点 | 売却後の住まいと生活資金 | 相続人間の合意や特例の適用要件 |
相続した空き家を売るときの特例
亡くなった親が住んでいた家を相続して売却する場合には、「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」があります。
要件を満たすと、譲渡所得から最高3,000万円を控除できます。
以下は主な要件であり、すべてではありません(売却代金の上限などの要件もあります)。
- 売却の期間:相続開始から3年を経過する日の属する年の12月31日まで、かつ2027年(令和9年)12月31日までに売ること
- 昭和56年5月31日以前に建築された家屋で、マンションなどの区分所有建物ではないこと
- 相続の直前に、亡くなった親以外に住んでいた人がいないこと
- 耐震リフォームをした後の家屋を売る、または解体して更地にして売る(売却後、翌年2月15日までに実施する場合も含む)など、一定の条件を満たすこと
- 相続人が3人以上の場合は、控除額が1人あたり最高2,000万円となること
- 市区町村が発行する「被相続人居住用家屋等確認書」などの書類を、確定申告で提出すること
また、売却代金は原則として1億円以下であることも要件の一つです。
関連する不動産を分けて売却した場合など、売却代金を合算して判定するケースもあるため、売却価格だけで判断せず、国税庁の最新の要件を確認しましょう。
亡くなった親が老人ホームなどに入所していた場合も、一定の要件を満たせば対象になる場合があります。
要件が細かいため、国税庁の「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」を確認し、売却の前に税理士や税務署へ相談してください。
なお、築年数などの条件を満たしていても、相続後の利用状況、売却価格、耐震基準や解体の条件、相続人の人数などによって適用の可否が変わります。
「古い実家なら必ず控除を受けられる」というわけではありません。
対象になるかどうかは、売却前に個別に確認しましょう。
2つの特例の比較(主なポイント)
| 項目 | マイホームの3,000万円特別控除 | 相続した空き家の3,000万円特別控除 |
| 対象になる家 | 自分が住んでいた家屋(敷地を含む) | 亡くなった親が住んでいた家屋(敷地を含む) |
| 売却の期限 | 住まなくなった日から3年を経過する日の属する年の12月31日まで | 相続開始から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日まで |
| 控除額 | 最高3,000万円 | 最高3,000万円(相続人が3人以上の場合は1人あたり最高2,000万円) |
| 主な注意点 | 親子など特別な関係の人への売却は対象外 | 昭和56年5月31日以前の建築、区分所有でないこと、耐震改修または解体、売却代金1億円以下、確認書の提出など |
上の表は主なポイントをまとめたもので、すべての要件ではありません。
適用できるかどうかは、売却前に国税庁の案内で確認しましょう。
7. 実家の名義が親以外になっている場合はどうする?
親が住んでいる実家でも、登記上の名義が親以外になっていることがあります。
その場合、親の判断だけでは売却できません。
売却を急ぐ前に名義と権利関係を確認することが、手続きの遅れや家族間のトラブルを防ぐ近道です。
7-1. 亡くなった祖父母の名義のままになっている場合
親が長年住み続けている実家でも、登記簿上の所有者が祖父母のままになっていることは珍しくありません。
この場合、住んでいるのが親だからといって、親の判断だけで売却することはできません。
まず相続関係を確認し、相続登記(亡くなった人から相続した人へ、不動産の名義を変える手続き)を進める必要があります。
【相続登記は義務になっています】
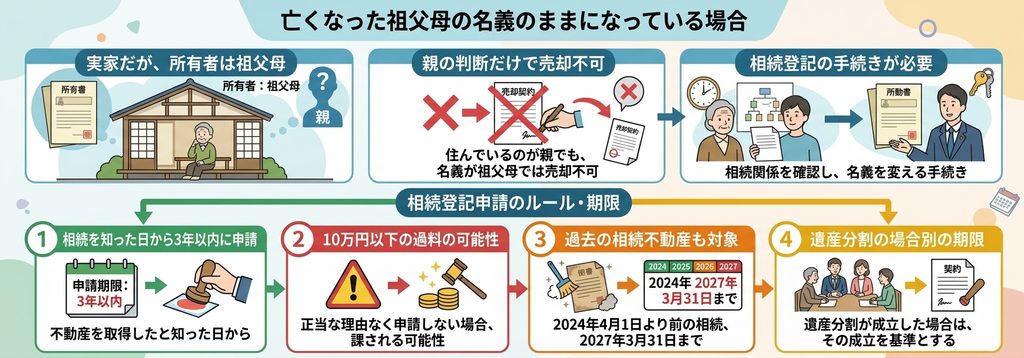
2024年(令和6年)4月1日から、相続登記の申請が法律上の義務になりました。
- 相続によって不動産を取得したことを知った日から3年以内に申請する必要がある
- 正当な理由なく申請しないと、10万円以下の過料が科される可能性がある
- 2024年4月1日より前に相続した不動産で、まだ登記していないものも対象。この場合は、2027年(令和9年)3月31日までに登記をする必要がある
- 遺産分割が成立した場合は、その成立を基準とする別の申請期限もある
すぐに遺産分割がまとまらない場合のために、「相続人申告登記」という簡易な手続きも用意されています。
期限内に、自分が相続人であることを法務局に申し出ることで、申請義務を果たしたことになります。
ただし、これは一時的な措置で、のちに正式な相続登記が必要です。
なお、相続人申告登記をした後に遺産分割が成立した場合は、原則として、遺産分割が成立した日から3年以内に、その内容に沿った相続登記を別途申請する必要があります。
相続人申告登記によって申請義務を果たせるのは、原則として申出をした相続人本人です。
また、この手続きだけで不動産の権利関係が確定するわけではありません。
実家を売却する場合などは、別途、相続登記が必要になるため注意しましょう。
申請期限の起算点は、個別の事情によって異なります。
詳しくは、法務局の窓口や法務省の相続登記の義務化に関するページで確認しましょう。
相続登記の期限
| ケース | 申請の期限 |
| 2024年4月1日以降に、相続で取得したことを知った | 知った日から3年以内 |
| 2024年4月1日より前に相続し、まだ登記していない | 2027年3月31日まで |
| 遺産分割が成立した | 原則として、成立した日から3年以内(その内容に沿った登記) |
| 期限内に遺産分割がまとまらない | 相続人申告登記で、申請義務を果たすことができる(のちに正式な登記が必要) |
期限の起算点は個別の事情によって異なります。
迷ったときは、法務局や司法書士に確認してください。
7-2. 親と子どもの共有名義になっている場合
親と子ども、あるいは夫婦などで不動産を共有している場合は、各自の持ち分と権利関係を確認します。
共有名義の不動産全体を売却するには、原則として共有者全員の合意が必要です。
共有者の一人だけで、不動産全体を売却することはできません。
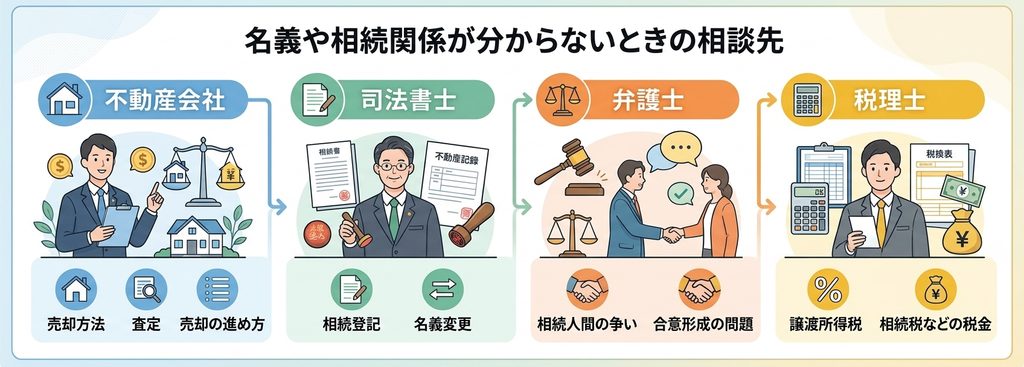
7-3. 名義や相続関係が分からないときの相談先
| 相談先 | 相談できること |
| 不動産会社 | 売却方法、査定、売却の進め方 |
| 司法書士 | 相続登記、名義変更 |
| 弁護士 | 相続人間の争い、合意形成の問題 |
| 税理士 | 譲渡所得税、相続税などの税金 |
相談先に迷ったときは、まず不動産会社に「名義がよく分からない」と伝えるだけでも大丈夫です。
必要に応じて、適切な専門家をご案内できます。
8. 高齢の親が住む実家についてよくある質問
高齢の親が住む実家は、元気なうちに売却した方がよいですか?
必ずしもそうとは限りません。
親御様が住み続けたいか、家の管理を続けられるか、将来の住み替え費用をどう準備するかなどを総合的に考えます。
ただし、親御様が元気なうちに話し合っておくと、選択肢が広がります。
親が住んでいる実家を、子どもが勝手に売却できますか?
原則として、子どもであることだけを理由に売却することはできません。
所有者ご本人の意思や、法的に有効な代理権などの確認が必要です。
親が認知症になったら、実家は売却できなくなりますか?
認知症の診断だけで、一律に決まるわけではありません。
売却契約の内容や意味を理解して判断できるかが重要です。
判断能力が十分でない場合は、成年後見制度などを検討することがあります。
なお、2026年6月に公布された改正法の施行日は、今後政令で定められる予定です。
現時点では従来の制度が使われています。
親が施設に入居したら、実家はすぐに売却するべきですか?
すぐに売却する必要があるとは限りません。
将来戻る可能性、維持費、管理体制、売却後の資金計画を比べて判断します。
ただし、空き家の管理を放置するのは避けましょう。
実家を売却する前に、家財道具をすべて処分する必要はありますか?
必ずしもすべて処分する必要はありません。
物件の状態や売却条件、買主との合意などによって対応が異なります。
不動産会社に確認してください。
実家の名義が亡くなった祖父母のままでも売却できますか?
相続関係や登記の状態を確認し、必要な相続登記などを進めることになります。
相続人が複数いる場合は、遺産分割の手続きが必要になることもあります。
相続登記は2024年4月から義務化されているため、早めに確認しましょう。
実家を売却すると、税金が必ずかかりますか?
必ずしもそうではありません。
売却益の有無、取得費、譲渡費用、適用できる特例などによって税額が変わります。
特例を受けるには、要件を満たす必要があります。
実家の将来について、最初に誰へ相談すればよいですか?
売却や管理の選択肢を知りたい場合は不動産会社、相続登記は司法書士、相続人間の争いは弁護士、税金は税理士など、相談内容に応じて選びましょう。
迷ったら、まず不動産会社に状況を話してみるのも一つの方法です。
9. まとめ|高齢の親が住む実家は、元気なうちから家族で考えよう
高齢の親が住む実家をどうするかは、「売るか、残すか」の二択ではありません。
親御様の希望と暮らしを第一に、家族で選択肢を比べることが大切です。
- 実家をどうするかは、親の希望や生活状況を第一に考える
- 住み続ける・同居する・住み替える・売却する・賃貸に出すなど、選択肢は複数ある
- 親が元気なうちに、名義、維持費、将来の住まいについて話し合っておく
- 売却する場合は、本人の意思、売却価格、諸費用、税金、住み替え先を確認する
- 相続や判断能力の問題がある場合は、必要に応じて専門家に相談する
実家を残すべきか、売却するべきかは、ご家族の状況によって異なります。
まずは親御様の希望を確認し、現在の不動産の価値や維持費、今後の住まいについて整理してみましょう。
売却を含めた選択肢を知りたい場合は、不動産会社に相談して、具体的な判断材料を集めることも一つの方法です。
参考にした情報
■国税庁タックスアンサー No.3302 マイホームを売ったときの特例
■国税庁タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例
■法務省 相続登記の申請義務化に関するQ&A
■福祉医療機構(WAM)成年後見制度の見直しに関する記事(2026年8月)
■自治体の案内 空家法の改正(管理不全空家と住宅用地特例)
■不動産情報サイト(国土交通省告示の解説) 宅地建物取引業者が受けることができる報酬の額(令和6年改正)
