


相続した実家は、いつまでに売ればよいのでしょうか。登記や申告、税金の期限が重なり、何を先に進めるか迷っています。
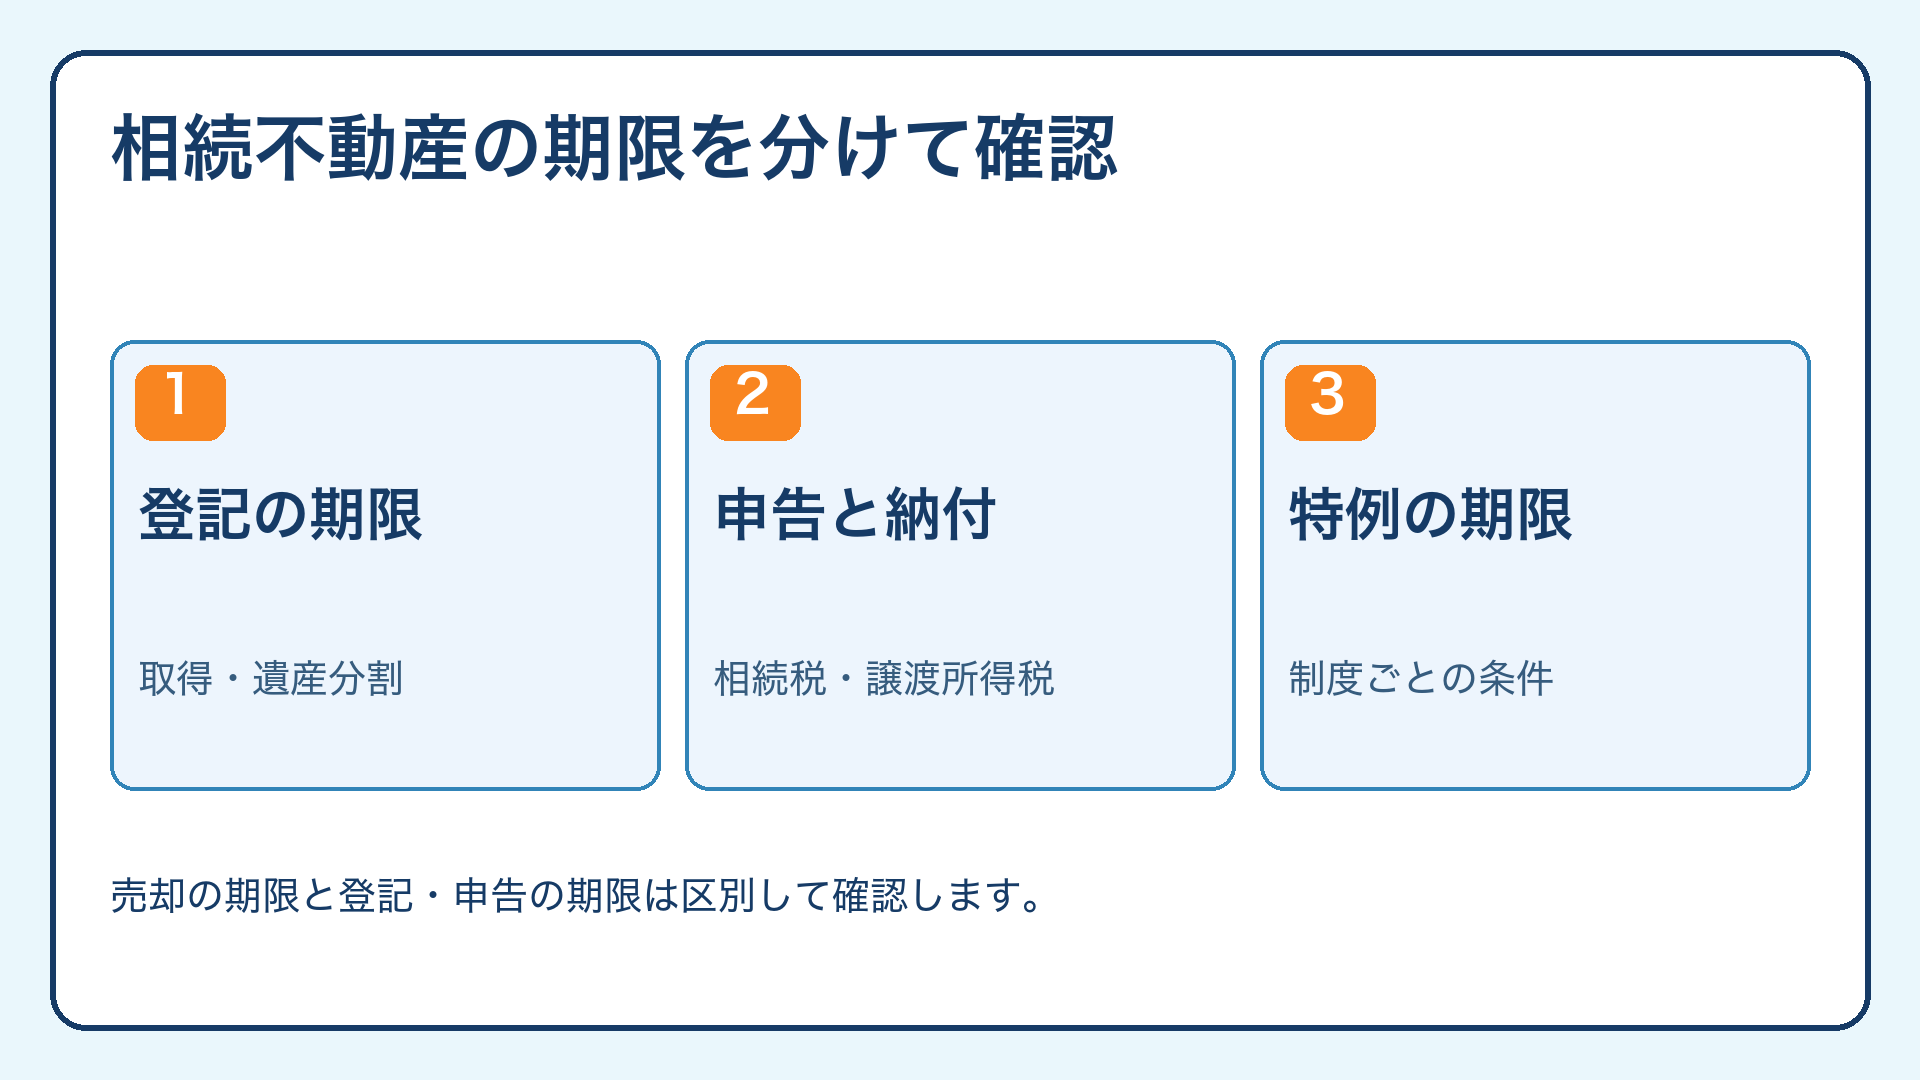
相続不動産のすべてに共通する売却義務の期限はありません。一方、登記や税務には、それぞれの起算日と期限があります。
当社は杉並区・高円寺を拠点に、東京都・神奈川県・埼玉県・千葉県の1都3県で相続売却を支援し、登記・税務・現地の準備を合わせて工程を確認しています。
この記事で解説すること
この記事では、相続登記・申告・税金の特例で異なる期限と、売却準備の進め方を解説します。
- 登記・相続税・売却後の確定申告の期限
- 空き家控除と取得費加算の起算日・条件
- 契約・工事・決済までの工程管理
不動産の売却期限と登記・税務の期限を分ける
相続した家を売るか保有するかは、相続人の意向、管理、資金計画などを踏まえて判断します。法律で一律に相続後何年以内の売却を求める仕組みはありません。ただし、相続登記の義務は保有を続ける場合にも関わり、税金の申告や納税はそれぞれの期限に対応します。
期限ごとに起算日と必要な行動を記録する
最初に、次の日付を整理します。
- 亡くなった日
- 死亡を知った日
- 不動産を相続したことを知った日
- 遺産分割が成立した日
税務の特例には、死亡の日から数えるものと相続税の申告期限を基にするものがあります。「3年」の数え始めとなる日付を制度ごとに調べ、実際の期限を確定します。
予定表には、期限の日付と、登記申請、申告・納税、譲渡、工事完了など、終える必要がある行動を書きます。相続人の間で認識をそろえ、司法書士・税理士・不動産会社へ同じ日付を共有しましょう。遺産分割の協議が続いている場合も、期限の確認と書類収集は早く始めることができます。
売買契約と引渡しの日付を区別する
買主との売買契約を結ぶ日と、代金を受け取り所有権を移して引き渡す日は、別の日になることがあります。税務上の譲渡時期の取扱いは税理士へ確認し、特例の期限までにどの取引を完了させる計画かを明確にしてください。期限間際の契約で手続きを急がせると、融資や登記の準備に影響します。
特に空き家の特例は、売却の期限に加え、耐震改修や解体をいつまでに行うかという条件もあります。契約したら後はいつでもよいと考えず、買主が行う工事の確認方法まで決めます。売却の工程は、税理士の確認した条件と売買契約を一致させて組み立てることが重要です。
相続登記は取得を知った日から3年以内が基本
2024年4月1日から、相続により不動産を取得した相続人には相続登記の申請義務があります。原則として、自分のために相続が始まったことと、その不動産の所有権を取得したことを知った日から3年以内に申請します。正当な理由なく義務に違反すると、10万円以下の過料の対象となることがあります。
以前に相続した不動産も対象になる
2024年4月1日より前の相続も義務化の対象です。施行前に相続と取得を知っていた場合は、原則として2027年3月31日までに相続登記を申請します。古い相続で名義が先代のまま残っている場合も、早めに戸籍や登記を調べ、申請の期限に備えてください。
土地と建物、私道の持分、離れた場所の土地など、相続した不動産を漏れなく調べることも必要です。登記名義人の相続が複数回続いている場合は、関係者の確認に時間がかかります。固定資産税の通知先が相続人になっていても、登記がどうなっているかは別に確認しましょう。
分割未了の場合と売却準備の対応
遺産分割がまとまらない場合などには、申請義務に対応するための相続人申告登記を検討できます。この手続きをした後も、買主へ所有権を移す売却には、所有権の相続登記など必要な登記を整えます。相続人申告登記と売却に必要な名義整理を分けて司法書士へ相談してください。
法定相続分で登記した後に遺産分割が成立した場合などは、その成立から3年以内に分割結果に基づく登記を申請する追加の義務も確認します。売却の相談や査定、建物や境界の調査は名義整理と並行して進められます。申請期限に対応しながら、売主となる人と売却方針を固めていきましょう。
相続税の申告と納税は原則10か月以内
相続税の申告・納税が必要な場合の期限は、原則として被相続人が死亡したことを知った日の翌日から10か月以内です。売却の有無にかかわらず、この起算日から期限を数えます。申告が必要かは遺産全体、債務、各制度の条件を確認し、税理士へ相談します。
売却代金で納税する場合は入金予定を確認する
不動産の売却代金を納税に充てる場合は、納税期限までに残代金を受け取れる計画かを確認します。売買契約時の手付金と、決済時の残代金を区別し、仲介や登記、測量などの支出を差し引いた資金の見通しを作ります。買主が決まった後も、融資審査や引渡し準備の期間が必要です。
期限までの売却が難しい場合は、他の資金の利用や、延納・物納などの制度の条件を早めに税理士へ相談します。これらの利用には、期限内の申請や許可などの要件を満たすことが必要です。現金化を急ぐ前に、価格と資金調達の選択肢を並べて確認しましょう。
遺産分割の話し合い中でも申告期限を管理する
遺産分割が終わっていない場合も、申告・納税への対応を税理士に確認します。分割を条件とする特例や、後日分割した場合の手続きもあるため、家族の協議の進み方と税務の準備を連携させます。相続税の申告書の控えは、将来の売却で取得費加算を検討する際にも必要になります。
当社が扱った世田谷区の相続土地では、相続税と売却時の税務、特例の条件を税理士と確認し、司法書士による相続登記などの準備をつなげました。土地・建物の状況と相続人の事情に応じて、検討する特例の確認項目を整理した対応です。
税金の特例に関係する二つの売却期限
相続不動産の売却で検討する代表的な制度に、被相続人の居住用財産に係る空き家の特別控除と、相続税の取得費加算があります。対象となる財産や税額、期限が異なり、同じ譲渡について両方を併用できない場合があります。期限と税額の試算を税理士と確認して選択します。
空き家の特別控除は年末を区切りに確認する
空き家の特例は、相続開始の日から3年を経過する日の属する年の12月31日までの売却が条件の一つです。2026年11月時点の制度では、対象となる譲渡の適用期間は2027年12月31日までです。自身の相続から数えた期限と、制度の適用期間の両方を確認してください。
対象家屋には、1981年5月31日以前の建築、区分所有建物でないこと、相続開始直前の居住者などの要件があります。相続後の貸付けや居住、売却代金、買主との関係も確認事項です。
控除額は最高3,000万円ですが、2024年以後の譲渡で対象の家屋・敷地等を取得した相続人が3人以上の場合は最高2,000万円となります。
一定の耐震基準を満たして売る方法、解体後に敷地を売る方法のほか、2024年以後の譲渡では、売却後、翌年2月15日までに耐震改修や全部取壊し等を行う方式もあります。
工事に関する特例では、次の項目を含めて準備します。
- 工事の期限
- 完了確認
- 自治体の確認書
- 確定申告
先に貸し出したり解体したりする前に、利用履歴と必要な証拠を確認することが大切です。
取得費加算は相続税の申告期限を基にする
相続税の取得費加算は、相続・遺贈で取得し、取得者に相続税が課税された財産について、一定の相続税額を売却時の取得費に加算する制度です。対象の譲渡期間は、相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。単純に死亡後3年とせず、実際の日付を税理士へ確認します。
加算できる金額は、その人の相続税のうち売却財産に対応する額を計算し、譲渡益相当額の上限も確認します。相続税額のうち加算できる範囲を、財産ごとに計算します。相続税の申告書、取得した財産の明細、売却対象の取得費と費用を用意し、空き家の特例との比較を進めましょう。
売却後の確定申告と準備期間を見込む
売却によって生じた譲渡所得の所得税等は、原則として売却した年の翌年2月16日から3月15日に申告します。申告・納付の期限が土日祝日に当たる場合などの実際の日付は、その年の案内を確認してください。特例によって税額がなくなる場合も、適用のために申告が必要なものがあります。
売却後まで契約と支払いの記録を保管する
申告に備え、次のものを整理します。
- 被相続人の購入時の契約書
- 建築費
- 売却時の契約書
- 仲介や工事などの領収書
取得費を引き継ぐ相続売却では、昔の購入の記録が税額に影響します。書類を探す時間も考慮し、引渡しが終わってから一から調べる負担を減らしましょう。
当社が扱った阿佐谷北の相続土地では、売却・解体・測量などの関連書面を保管し、所有者の了承を得て税理士へ共有しました。売却後の申告を見据えて、契約時から記録を整えておく対応です。申告を担当する人と共有する時期も早めに決めておくと、追加確認を進めやすくなります。
登記・測量・解体から逆算する
期限から逆算するときは、相続人の確定と合意、登記、境界確認、残置物や建物、買主募集、契約、融資、決済を順に並べます。隣地所有者との立会いや工事には相手方の予定が関わるため、必要な工程と余裕を持った期限を不動産会社へ相談します。
すべての物件で同じ期間を設定せず、現地調査で未確定の項目を早めに見つけることが重要です。
相続人が遠方に住んでいる場合は、書面の郵送や本人確認、決済の出席方法も先に確認します。連絡窓口を決め、期限ごとの担当と未完了項目を共有すると、同じ確認を繰り返す負担を減らせます。年度末や年末に近い予定は、金融機関・登記・工事の休業日も含めて調整しましょう。
売買契約を結ぶ前に、税理士が確認した期限と決済予定日を照合し、予定が変わった場合の連絡先を決めておきます。
まとめ
相続不動産に一律の売却期限はありません。登記、相続税、売却後の確定申告、空き家の特例、取得費加算の期限を別々に整理してください。起算日と完了すべき行動を確認し、家族の合意や現地の準備に必要な期間を含めて売却の予定を立てましょう。
相続不動産の売却時期をご相談ください
相続売却には登記と税務、不動産取引の専門知識が必要です。当社は杉並区・高円寺を拠点に1都3県の相続物件、訳あり物件、収益物件の売却に対応しています。無料相談・無料査定で、期限とご事情を踏まえ、売却・保有・買取の選択肢をご案内します。
査定のみでも、売却を決めていない段階でもご相談いただけます。無理な売却提案やしつこい営業は行いません。いつまでに何を準備したいか、分かる範囲からお聞かせください。
※お電話の際は、「ホームページを見た」とお伝えください。
